AAGR11 Asset Bank Agronegocios Fundo de Investimento nas Cadeias Produtivas Agroindustriais Direitos Creditorios – Cotação Hoje
Asset Bank Agronegocios Fundo de Investimento nas Cadeias Produtivas Agroindustriais Direitos Creditorios
Fonte: B3 (Brasil, Bolsa, Balcão)·Atualizado em 06/11/2026 às 18:00
AAGR11 (Asset Bank Agronegocios Fundo de Investimento nas Cadeias Produtivas Agroindustriais Direitos Creditorios) é um fundo de investimento imobiliário (FII) do setor de Fiagro. No pregão de hoje, o ativo é negociado a R$ 94,20, registrando variação de +0.21% no dia. O Dividend Yield (DY) acumulado nos últimos 12 meses é de aproximadamente 17.49%.
Selo de Investimento:
⚠️ AtençãoAtende a 6 de 11 critérios. Alguns múltiplos de valuation, histórico ou liquidez exigem atenção.
Checklist Fundamentalista de 11 Critérios
Critérios de consistência e valuation auditadosRetorno em dividendos nos últimos 12 meses superior a 6% ao ano
Pagamento regular de rendimentos em pelo menos 10 dos últimos 12 meses
Cota negociada sem ágio exagerado sobre o valor patrimonial
Ausência de desconto extremo que possa sinalizar vacância crônica ou risco de crédito
Sem quedas abruptas (superiores a 30%) no valor médio distribuído recentemente
Fundo de porte relevante com maior capacidade de diversificação e resiliência
Volume diário adequado para negociação ágil e spreads reduzidos no book
Atuação em setor com histórico maduro de geração de renda imobiliária
Histórico operacional comprovado em diferentes ciclos econômicos
Rendimentos saudáveis sem sinais de amortizações ou distribuições extraordinárias
Nível de ocupação saudável dos imóveis para garantir a receita de aluguéis (Ignorado para fundos de papel)
Método Barsi (Preço Teto 6% a.a.)
Estratégia focada em renda imobiliária com cálculo do preço máximo da cota para obter no mínimo 6% ao ano em proventos com base nos rendimentos dos últimos 12 meses.
Resumo Fundamentalista de AAGR11
O ativo AAGR11 (Asset Bank Agronegocios Fundo de Investimento nas Cadeias Produtivas Agroindustriais Direitos Creditorios) está sendo negociado hoje a R$ 94,20, acumulando uma variação de +0.21% no pregão. Nos últimos 12 meses, a cotação oscilou entre a mínima de R$ 88,01 e a máxima de R$ 177,98. O fundo atua no segmento de Fiagro, registrando um Dividend Yield (12M) de 17.49% e indicador P/VP de 1,00x.
Histórico de Cotação: AAGR11
Evolução do preço diário oficial e indicadores de tendência
Indicadores do Fundo Imobiliário (FII)
Sobre a AAGR11
Outros FIIs do Segmento Fiagro
Ver Todos os FIIs⚔️ Comparações Populares com AAGR11
Duelos 1 contra 1 de valuation, dividendos, preço teto e múltiplos fundamentalistas.
Notícias relacionadas
Mudanças no alto escalão: quem assumiu novos cargos recentemente – Fala Matão
publicidade A última semana foi marcada por significativas movimentações no alto escalão de diversas empresas e escritórios de advocacia no Brasil, com executivos trocando de cargos e se unindo a novas organizações. Novos líderes em grandes empresas Valney Suzuki é um dos destaques, agora responsável pela operação da Novo Nordisk no Brasil. Antes, ele ocupava a Vice-Presidência da Área de Negócios da América do Sul, América Central e Caribe, tendo também liderado operações no México e na Colômbia. A carreira de Suzuki na empresa se estende por 15 anos, abrangendo diversas áreas, incluindo Doenças Raras e Acesso ao Mercado. Outro profissional de destaque é Ruy Piza, que acaba de se tornar sócio do Thielmann Advogados. Com uma trajetória que soma quase três décadas, ele já passou por importantes instituições financeiras e escritórios renomados, como Demarest e FAS. publicidade Novidades no setor jurídico Priscilla Carbone também se junta ao Abe Advogados como nova sócia na área Trabalhista. Com mais de 20 anos de experiência em Direito do Trabalho e ESG, ela integra uma equipe de 70 advogados. Além disso, o Cescon Barrieu anunciou a chegada de Camila Mortella como nova sócia, reforçando sua equipe em um momento de crescimento no mercado imobiliário. Somente no primeiro semestre de 2026, as ofertas de fundos imobiliários alcançaram R$ 39,5 bilhões, um aumento de 103,9% em comparação ao mesmo período do ano anterior. Expansão de equipes em tecnologia e finanças Robson Tigre, ex-Stone e Mercado Livre, é o novo Staf Data Scientist da Uncover, empresa focada em mensuração de mídia. Já na Loja do Mecânico, que é uma investida da EB Capital, Fernando Barbosa assume como diretor de B2B, enquanto Lívia Fukuda acumula as diretorias de Marketing e de Gente & Gestão. Vanessa Tondato se torna CFO e Thalyta Losano assume a Diretoria Jurídica. Na área de tecnologia, Joaquim Saboia é o novo CFO da Terranova, que atua no setor de data centers no Brasil e no México. Erick Nicolau chega à TIC Trens como diretor de Operação e Manutenção, e Ricardo Collazo foi nomeado diretor de Vendas e Marketing Industrial na América Latina pela Epson. Outras movimentações importantes Bruno Marcos Moreira, anteriormente superintendente executivo de Produtos e Tecnologia da Cielo, agora é executivo de Banking PJ no PicPay. Luiza Negri assume a diretoria Associada de RH para a América do Sul na Astellas Farma. A Roche Diagnóstica nomeou Renato Arruda como novo diretor de Marketing, Medical e Acesso no Brasil. Nicholas Matte é o novo CFO da lawtechdoc9. Em uma mudança significativa, Takahito Uesugi assumirá a presidência da Sony América Latina e da Sony Inter-American a partir de 1º de fevereiro, enquanto Kazuki Shibamoto se tornará presidente da Sony México. André Oliveira é o novo Field CTO da WSO2, e Edgard Gianesi assume como Chief Creative Officer da Talent. A Africa Creative também trouxe novidades, com Francis Alan e Gustavo Tasselli como Executive Creative Directors. Essas mudanças refletem não apenas a dinâmica do mercado, mas também a busca por inovação e eficiência nas operações das empresas. Novas lideranças prometem trazer frescor e novas estratégias para enfrentar os desafios do setor. Portal Fala Matão – A notícia que Matão confia!
Habitação: Mau tempo não demove Acampada do Porto
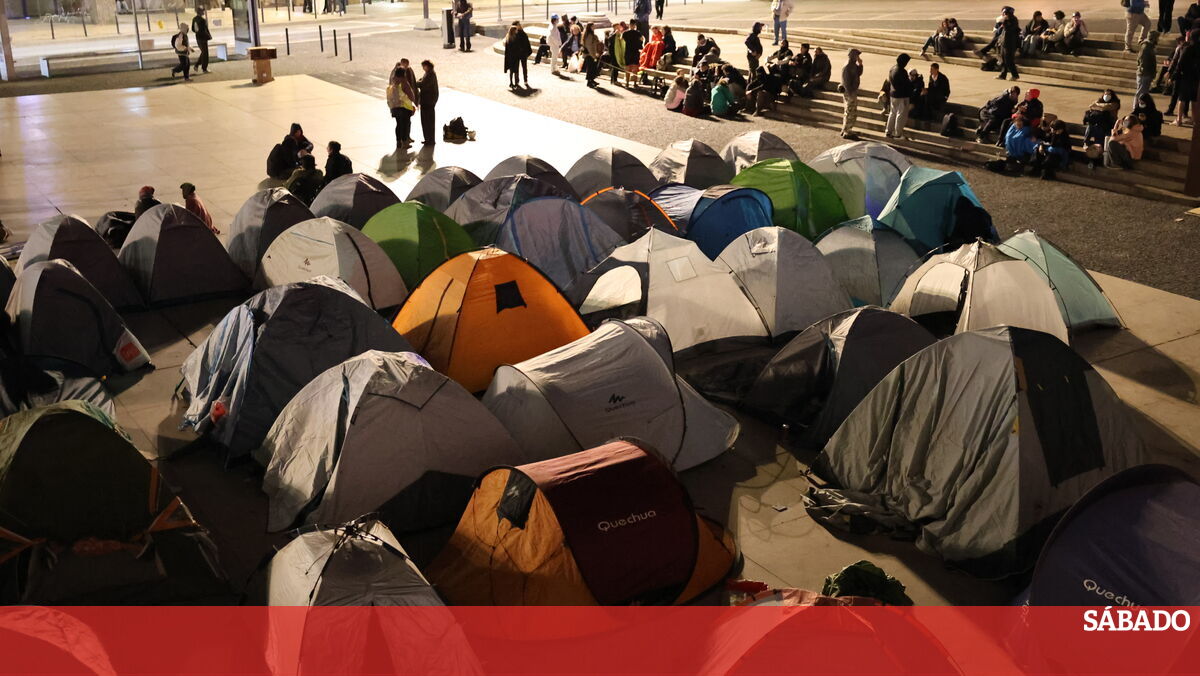
Uma das porta-vozes do movimento, garantiu que os manifestantes continuarão "unidos e firmes" em frente ao Teatro Municipal Rivoli a manifestar-se pelo direito à habitação. A Acampada do Porto votou por permanecer esta noite na Praça de D. João I, onde pelas 21:00 estavam mais de 70 tendas montadas, apesar da previsão de chuva, trovoada e vento. Mau tempo não demove Acampada do Porto RITA FRANÇA/LUSA Até a decisão ser tomada, em assembleia popular, vários manifestantes tentavam impedir que a praça ficasse alagada pela chuva, usando baldes e esfregonas para limpar as poças de água que se iam acumulando, como constatou a Lusa no local. Os 18 distritos de Portugal continental estão a partir de hoje sob aviso amarelo devido à previsão de chuva, por vezes forte e acompanhada de trovoada, vento e agitação marítima, segundo o Instituto Português do Mar e da Atmosfera (IPMA). Em declarações aos jornalistas à margem da assembleia popular, Ana Mendonça, uma das porta-vozes do movimento, garantiu que os manifestantes continuarão "unidos e firmes" em frente ao Teatro Municipal Rivoli a manifestar-se pelo direito à habitação. Sobre as declarações do presidente da Câmara do Porto, Pedro Duarte, que em entrevista ao Jornal de Notícia e à TSF afirmou que a Praça de D. João I "merece ser vivida por todos os portuenses e não é privatizável por um determinado grupo", Ana Mendonça desafiou o autarca a definir a questão da privatização. "Precisa de definir a questão de ser privatizado, uma vez que o que está a acontecer é uma utilização pelos cidadãos do Porto de uma praça pública, que é para isso que ela serve: para fins públicos", afirmou, acrescentando que não considera que se trate de uma "ultra-minoria" já que estão "há semanas a discutir o direito à habitação". Os atuais protestos contra a crise na habitação tiveram início no Porto a 10 de outubro e expandiram-se a Lisboa, mas já motivaram também concentrações em outras cidades. A atuação da PSP para dispersar as acampadas e retirar as tendas no Rossio, em Lisboa, e na Praça D. João I, no Porto, levou a dezenas de detenções e provocou dezenas de feridos, motivando críticas de vários quadrantes. O Ministério Público pediu entretanto ao Tribunal Constitucional para avaliar a constitucionalidade da norma de 1974 que estabelece que uma manifestação tem como limite horário as 00:30. Os manifestantes exigem, entre outras coisas, a reversão da nova lei do arrendamento, um travão à aquisição de habitação por parte dos fundos imobiliários e tetos "verdadeiramente acessíveis" à renda.
Queda da Nasdaq e juros altos nos EUA: o que isso significa para o Brasil?
Muito já se falou sobre o Brasil nas últimas semanas, e imagino que você tenha lido mais análises sobre o segundo turno do que gostaria. Por isso, nesta edição, começo pelos Estados Unidos, onde coisas bem relevantes aconteceram. E, acredite ou não, o cenário por lá tem semelhanças curiosas com o nosso. Uma eleição que mexeu forte com o preço dos ativos, risco fiscal no centro do debate, juros altos por muito tempo e Bolsa caindo. Se eu tirasse os nomes dos países, você poderia jurar que estou falando daqui. No fim, volto ao Brasil para mostrar por que essas duas histórias estão mais conectadas do que parecem. Nasdaq −5,52% depois da eleição americana: o que derrubou a Bolsa dos EUA Em 5 de novembro de 2026, a Nasdaq caiu 5,52% e o S&P 500 recuou 4,36%, as maiores quedas diárias desde abril de 2025. Os semicondutores lideraram as perdas, com a Nvidia caindo mais de 9% e AMD, Micron e Marvell perdendo perto de 17% cada. O movimento se espalhou pela Ásia na sexta, com a Bolsa da Coreia do Sul caindo mais de 8% na abertura. Eleições de meio de mandato e data centers: o gatilho político Os democratas venceram as eleições de meio de mandato com folga maior do que o mercado esperava. Na Câmara, as projeções apontam para mais de 250 cadeiras democratas, e no Senado o partido chegou a 54 assentos contra 44 dos republicanos, com duas disputas ainda em aberto. Foram sete cadeiras viradas no Senado, e os republicanos não conseguiram tomar nenhuma do adversário. O problema para a Bolsa não foi a vitória em si, e sim o que veio junto. Os data centers viraram tema de campanha, e os eleitores rejeitaram projetos desse tipo em quase todas as consultas locais que estavam nas cédulas. Logo depois do resultado, o senador Bernie Sanders pediu uma moratória nacional para novos data centers, ideia que já constava de um projeto apresentado por Alexandria Ocasio-Cortez em março. No Texas, que concentra mais de um quarto da capacidade planejada no país até 2030, a governadora eleita prometeu suspender novas construções e acabar com incentivos fiscais. O Goldman Sachs passou a projetar atrasos em obras em estados como Texas e Geórgia. Vale a ressalva: restrições em nível federal ainda precisariam passar pelo Congresso e superar um possível veto de Trump, e mesmo entre os democratas uma suspensão generalizada está longe de ser consenso. Mas, para um mercado que vinha precificando um ciclo de investimento em IA praticamente sem obstáculos, a simples possibilidade de um ambiente regulatório mais duro bastou para provocar a fuga. Fundos long short e multiestratégia: o fator técnico que ampliou a queda Existe uma segunda camada, e ela lembra bastante o que vimos em julho. Grandes fundos multiestratégia e fundos long short de tecnologia vinham muito posicionados no tema. Quando o mercado virou, começaram as perdas, os resgates e os cortes de alavancagem. A Walleye Capital, gestora de cerca de US$ 17 bilhões, anunciou a reestruturação da sua área de ações depois do pior mês desde março de 2020. Segundo estimativas do Goldman, os fundos long short focados em tecnologia, que chegaram a acumular ganhos de 24% no ano em junho, voltaram para perto de zero. Nesse tipo de situação, o gestor vende não porque a empresa piorou, mas porque precisa reduzir risco e gerar caixa. A venda derruba os preços, que forçam novas vendas, em um ciclo que amplia a volatilidade. Foi isso que transformou uma correção em um dos piores dias do mercado americano desde a pandemia. Lucro sobe e preço cai: o que os balanços da Nasdaq mostram Aqui está o ponto mais importante. Estamos no meio da temporada de balanços e, nas minhas conversas com o Henrique, responsável pelo Nord Global, ele tem mostrado que muitas empresas estão batendo as expectativas e, mesmo assim, caindo. Os preços estão sendo levados pelo ambiente, e não pelos resultados. O mercado, inclusive, segue revisando para cima o lucro esperado para os próximos doze meses. Em 2026, essa projeção da Nasdaq subiu 38%, enquanto o índice avança apenas 5,9%. No segundo semestre, a diferença fica ainda mais clara. O lucro esperado subiu 16%, e a Nasdaq caiu 6%. Nasdaq em 2026, revisão de lucro x desempenho Nasdaq no 2º semestre, revisão de lucro x desempenho P/E da Nasdaq em 20,3 vezes contra média de 25,7 vezes Quando o lucro sobe e o preço cai, o resultado só pode ser um: a Bolsa fica mais barata. Hoje a Nasdaq negocia a 20,3 vezes o lucro projetado, contra uma média de 25,7 vezes nos últimos dez anos, mais de um desvio padrão abaixo da média. P/E Nasdaq projetado 12 meses Como investir na Bolsa americana depois da queda: VOO, SPXI11, SPXR11 e TSMC Seguimos com visão construtiva para a Bolsa americana, apoiada em fundamentos. A Nasdaq, mais concentrada em tecnologia, tem maior potencial de retorno, mas também mais volatilidade. Para quem prefere mais equilíbrio, o S&P 500 já tem perto de 40% em tecnologia e distribui o restante entre bancos, saúde, consumo e indústria. Para uma gestão passiva e eficiente, há boas opções. Lá fora, o VOO replica o S&P 500 com taxa de administração muito baixa (0,03%). Aqui no Brasil, o SPXI11 oferece o índice com exposição ao dólar, e o SPXR11 é a alternativa para quem prefere ficar sem o impacto cambial. Mas momentos como este também são ótimos para garimpar empresas de qualidade que ficaram baratas. A TSMC é um bom exemplo. Ela está no coração da cadeia de semicondutores, mas de forma bem mais resiliente, já que fabrica chips para praticamente todos os grandes nomes do setor. Henrique Vasconcellos tem mapeado outras oportunidades nessa linha no Nord Global, a assinatura de ações internacionais da Nord, em busca de empresas com potencial de retorno acima dos índices, sem garantia de resultado. Juros altos nos EUA: Fed em 3,75% a 4% e o risco fiscal americano Fed mantém juros e dois membros votam por alta Em 28 de outubro, o Federal Reserve (Fed) manteve os juros na faixa de 3,75% a 4%. Mas o placar mostrou que o aperto não acabou: dois membros votaram por uma alta imediata, e o comunicado descreveu a economia como em expansão em ritmo forte, com inflação que continua elevada. Os dados confirmam o diagnóstico. O PIB do terceiro trimestre cresceu 3,4% anualizado, o ritmo mais forte do ano, puxado pelo investimento em data centers e por um consumo resiliente. O Payroll de outubro mostrou a criação de 165 mil vagas, mais que o dobro do esperado, com desemprego caindo para 4,1% e salários acelerando. Na inflação, o núcleo do PCE está em 3,1% em doze meses e o CPI cheio voltou a 3,7%, pressionado pelo petróleo na casa de US$ 115. Pleno emprego e inflação acima da meta formam exatamente o cenário em que um banco central não tem pressa nenhuma de afrouxar. A expectativa da Nord é de mais uma alta de 0,25 ponto em dezembro, levando os juros para a faixa de 4% a 4,25%, e não descartamos outra no começo do ano que vem, a depender dos dados. Esse movimento reforça o descompasso entre os juros do Fed e a Selic, que já vinha pesando sobre o câmbio. Dívida líquida dos EUA: de 35% do PIB em 2007 para perto de 100% Nos juros longos, a pressão é ainda maior, e aqui entra o que costuma passar despercebido pelo investidor brasileiro. O título de 30 anos do Tesouro americano chegou a pagar mais de 5,3% neste ano, o maior patamar desde 2007. Não é só conjuntura. É fiscal. A dívida líquida americana saiu de cerca de 35% do PIB em 2007 para perto de 100% hoje, e as projeções do CBO, o escritório orçamentário do Congresso, apontam para 120% em 2036. O déficit deve continuar na faixa de 6% a 7% do PIB nos próximos dez anos, e uma fatia crescente dele é simplesmente o pagamento de juros sobre a própria dívida. É um ciclo que se retroalimenta, porque mais dívida exige mais juros, que geram mais dívida. Dívida líquida federal dos EUA (% do PIB, CBO) Juros longos sobem no mundo todo Esse movimento não é exclusivo dos Estados Unidos. O Banco Central Europeu voltou a subir juros, o Japão leva sua taxa ao maior nível em três décadas e os juros longos estão pressionados em boa parte do mundo desenvolvido. Fala-se muito do risco fiscal brasileiro, com razão, mas pouco se lembra que o mundo inteiro está cobrando mais caro para financiar governos. O que os juros dos EUA significam para a Selic e o dólar no Brasil Os juros altos lá fora reduzem o espaço para o Brasil baixar a Selic. Para entender por quê, vale juntar as peças sem repetir a reação do mercado depois do 2º turno. No Brasil, o fiscal já preocupa por conta própria, com uma dívida que pode passar de 120% do PIB em dez anos sem reformas, e as expectativas de inflação para 2028 e 2029 já rondam 4%, perto do teto da meta. Só isso já dificulta imaginar uma Selic baixa. O cenário externo reforça essa dificuldade. Com os juros americanos e europeus nos maiores níveis em quase vinte anos, cortar a Selic de forma agressiva reduziria o diferencial de juros que hoje segura o câmbio. O dólar perto de R$ 5,50 já incomoda, mas só não está em R$ 6 ou acima graças a esse diferencial. Se ele encolher, o dólar sobe, a inflação de bens importados acelera e o próprio problema que justificaria cortar juros fica maior. Por isso, mesmo que o próximo governo surpreenda com reformas e responsabilidade fiscal, ainda estaríamos falando de juros elevados por bastante tempo. Isso não significa deixar 100% da carteira no CDI. Há empresas de qualidade, resilientes a diferentes cenários, que ficaram muito descontadas, e essa tem sido nossa principal convicção para a Bolsa brasileira. O Tesouro IPCA+ também segue com taxas historicamente atrativas. O ponto é ser seletivo e não tomar mais risco do que o seu estômago aguenta. Queda da Bolsa é oportunidade ou motivo para sair? No fim, a pergunta que importa em um momento de tanta volatilidade é a seguinte: essa queda é oportunidade ou motivo para sair? A resposta só aparece quando se olha o cenário inteiro, aqui e lá fora. É o que tentamos fazer nestes conteúdos abertos e, com mais profundidade, nas análises e carteiras da Nord: acompanhar o cenário daqui e de lá fora para encontrar boas oportunidades e evitar riscos desnecessários. Black Diamond: assinaturas vitalícias da Nord Research A Nord Research está com a campanha Black Diamond, com quatro combos de assinatura vitalícia. O assinante paga uma vez, à vista ou em 12x, e o acesso não expira, sem renovação automática e sem reajuste. Os combos reúnem as séries de recomendação da Nord, de ações e dividendos a fundos imobiliários, renda fixa e exterior, com garantia de 30 dias e devolução de 100% do valor. Para quem quer ações internacionais, o Nord Global, série de recomendações de ações dos Estados Unidos conduzida por Henrique Vasconcellos, está incluído nos combos Supreme, Advisor Pro e Renda Infinita.
Perguntas Frequentes sobre AAGR11
Qual é a cotação de AAGR11 hoje na B3?
Quanto a AAGR11 paga de dividendos (Dividend Yield)?
Como calcular o Preço Teto de AAGR11 pelo Método Barsi e Décio Bazin?
O que significam os indicadores fundamentalistas P/L e P/VP de AAGR11?
Fonte de Dados Oficiais & Transparência
Informações de cotações e demonstrações financeiras sincronizadas com dados públicos da B3 e CVM.
Aviso Legal: Os dados e ferramentas disponibilizados pelo Cotações Hoje têm propósito exclusivamente informativo e educacional, não constituindo recomendação de investimento.