TXSA34 Ternium S.A. ADR Unsponsored Brazilian Depository Receipt Repr 1 ADR – Cotação Hoje
Ternium S.A. ADR Unsponsored Brazilian Depository Receipt Repr 1 ADR
Fonte: B3 (Brasil, Bolsa, Balcão)·Atualizado em 11/11/2026 às 18:00
TXSA34 (Ternium S.A. ADR Unsponsored Brazilian Depository Receipt Repr 1 ADR) é um Brazilian Depositary Receipt (BDR). No pregão de hoje, o ativo é negociado a R$ 290,00, registrando variação de +1.44% no dia. O ativo opera a um múltiplo Preço/Lucro (P/L) de 10.38x. O índice Preço/Valor Patrimonial (P/VP) está avaliado em 0.79x. O Dividend Yield (DY) acumulado nos últimos 12 meses é de aproximadamente 5.40%.
Resumo Fundamentalista de TXSA34
O ativo TXSA34 (Ternium S.A. ADR Unsponsored Brazilian Depository Receipt Repr 1 ADR) está sendo negociado hoje a R$ 290,00, acumulando uma variação de +1.44% no pregão. Nos últimos 12 meses, a cotação oscilou entre a mínima de R$ 189,62 e a máxima de R$ 306,08. Em termos de valuation, o papel negocia a um múltiplo P/L de 10.38x e P/VP de 0.79x. Com Dividend Yield acumulado nos últimos 12 meses de 5.40%.
Histórico de Cotação: TXSA34
Evolução do preço diário oficial e indicadores de tendência
Indicadores de Valuation
Indicadores de Endividamento
Indicadores de Eficiência
Indicadores de Crescimento
Dados Financeiros
Resultados Financeiros
| Indicador (Anual) | 2025 | 2024 | 2023 | 2022 |
|---|---|---|---|---|
| Receita Total | R$ 15.609,09 Mi | R$ 17.649,06 Mi | R$ 17.610,09 Mi | R$ 16.414,47 Mi |
| Lucro Bruto | R$ 2.353,10 Mi | R$ 2.888,84 Mi | R$ 3.559,36 Mi | R$ 3.927,18 Mi |
| EBIT / Lucro Operacional | R$ 705,42 Mi | R$ 1.263,31 Mi | R$ 2.198,01 Mi | R$ 2.699,52 Mi |
| Lucro Líquido | R$ 303,10 Mi | R$ 173,78 Mi | R$ 986,37 Mi | R$ 2.092,77 Mi |
Sobre a TXSA34
Outras Ações em Destaque na B3
Ver Todos os BDRs⚔️ Comparações Populares com TXSA34
Duelos 1 contra 1 de valuation, dividendos, preço teto e múltiplos fundamentalistas.
Notícias relacionadas

CEO da Gerdau questiona OMC e cobra defesa comercial contra a China
Em painel com líderes da ArcelorMittal e Ternium, Gustavo Werneck reconhece avanços do Brasil, mas defende medidas mais amplas para fortalecer a indústria Publicidade CIDADE DO MÉXICO – Se a Organização Mundial do Comércio (OMC) fosse eficaz, já teria resolvido os problemas provocados pelas exportações consideradas desleais da China. A avaliação é de Gustavo Werneck, CEO da Gerdau (GGBR4), que questionou a capacidade da entidade de enfrentar os desequilíbrios do comércio internacional e defendeu medidas mais efetivas de proteção à indústria. A declaração foi feita nesta quarta-feira (11), durante o Alacero Summit 2026, na Cidade do México, no painel Estratégia para competir na nova ordem global. O debate reuniu também Jorge Oliveira, presidente da ArcelorMittal Brasil; Máximo Vedoya, CEO da Ternium e presidente da Associação Latino-Americana do Aço (Alacero); além de Oscar Chahin Sanz, Co-CEO da TYASA, siderúrgica mexicana. Para Werneck, o problema ganhou uma dimensão global, e a concorrência chinesa passou a representar um dos maiores desafios para a indústria latino-americana. Na avaliação do executivo, a China não compete em condições justas nem respeita plenamente as regras do comércio internacional, o que torna a defesa comercial uma prioridade. Apesar das críticas, o CEO da Gerdau reconheceu avanços nas medidas adotadas pelo governo brasileiro. Ele vê perspectivas positivas para o fortalecimento de acordos e a construção de soluções que permitam proteger a produção nacional e melhorar as condições de competitividade. O debate ocorre em um momento de forte pressão das importações sobre as siderúrgicas da região. Segundo dados apresentados pela Alacero, os produtos importados responderam por 43,5% do consumo aparente de aço laminado na América Latina entre janeiro e agosto de 2026, a maior participação da série histórica. Brasil avança na defesa comercial, mas indústria quer mais O reconhecimento aos esforços do governo brasileiro também apareceu na avaliação de Jorge Oliveira, presidente da ArcelorMittal Brasil e CEO da ArcelorMittal – Aços Planos América Latina. Continua depois da publicidade Segundo ele, o país vem adotando medidas importantes para melhorar a competitividade do setor siderúrgico, algumas delas inéditas. Oliveira destacou três frentes de atuação conjunta entre as empresas e o governo: o combate às importações em condições desleais, os mecanismos tarifários e as investigações antidumping. O executivo, porém, considera que ainda há espaço para tornar essas medidas mais eficientes, especialmente no tempo necessário para concluir as investigações. “O problema são os oito meses de investigação. O ideal seriam seis meses”, afirmou, sobre as investigações antidumping. Continua depois da publicidade Na avaliação de Oliveira, as medidas antidumping já ajudaram a reduzir determinadas importações de aço no Brasil. O efeito, entretanto, perdeu força à medida que cresceram os embarques de outros países, como Vietnã, Coreia e Egito, compensando parte da queda. “Isso mostra que o sistema é importante, mas algo mais estruturante precisa ser feito”, disse. O Brasil vem ampliando seus instrumentos de defesa comercial nos últimos anos. Em maio de 2026, por exemplo, o governo renovou o sistema de cotas para importações de aço, mantendo tarifas de 10,8% e 12% dentro dos limites estabelecidos e de 25% sobre os volumes excedentes, com redução das cotas para alguns produtos. Continua depois da publicidade Para Oliveira, essas iniciativas representam avanços, mas não resolvem sozinhas os desafios da indústria. O executivo citou o México como exemplo de país que vem apostando em políticas de conteúdo local para estimular o uso de componentes produzidos internamente e fortalecer suas cadeias industriais. China levou problema do aço para toda a indústria, diz Ternium O CEO da Ternium, Máximo Vedoya, lembrou que o excesso de capacidade produtiva da China não é recente. Segundo ele, o problema começou a ganhar força na siderurgia há cerca de duas décadas, mas acabou se espalhando para outras cadeias de produção. Hoje, na avaliação do executivo, a concorrência chinesa afeta praticamente toda a atividade industrial, exigindo respostas que ultrapassem o setor de aço. Continua depois da publicidade “A capacidade predatória da China está em toda a cadeia”, afirmou. Vedoya defendeu que os países latino-americanos reconheçam a dimensão do problema, mas também enfrentem suas próprias dificuldades. No Brasil, apontou a necessidade de reduzir o chamado Custo Brasil. Na Argentina, destacou a importância da estabilidade econômica e do enfrentamento dos problemas fiscais. A avaliação reforça o alerta já feito pelo próprio executivo: as tarifas sobre o aço não são suficientes para proteger a indústria brasileira se outros produtos industrializados continuarem entrando no país em condições desfavoráveis à produção nacional. Para Vedoya, uma política industrial consistente precisa combinar defesa comercial com incentivos ao investimento, custos mais competitivos de energia e trabalho e medidas que estimulem a produção local. Nesse sentido, destacou a experiência mexicana, que reúne instrumentos tarifários, compras públicas e políticas de conteúdo nacional. O país também se beneficia da integração comercial com Estados Unidos e Canadá, que ajuda a fortalecer suas cadeias produtivas. As compras governamentais, acrescentou, podem ter um papel importante nesse processo, ao estimular fornecedores locais e ampliar o valor agregado da produção dentro de cada país. Custo Brasil e falta de demanda também prejudicam siderúrgicas Embora considere a defesa comercial a medida mais urgente, Werneck ressaltou que ela não pode deixar em segundo plano os problemas estruturais que afetam a indústria latino-americana. No Brasil, citou a demanda insuficiente por aço, as dificuldades de logística e infraestrutura e o elevado custo de capital como obstáculos à competitividade. Para o executivo, uma vez estabelecidas condições mais equilibradas de concorrência internacional, será possível concentrar mais esforços em medidas que tornem a produção nacional eficiente e competitiva no longo prazo. A pressão sobre o setor já aparece em decisões concretas das empresas. No início de novembro, a Gerdau anunciou o encerramento da produção de aço em Divinópolis (MG), citando a dificuldade de obter minério de ferro a preços competitivos. A companhia também apontou o avanço das importações e as condições desfavoráveis do mercado internacional como fatores que agravaram a situação. Além das medidas governamentais, Jorge Oliveira defendeu uma aproximação maior entre as siderúrgicas e seus clientes. Ele citou o setor automotivo como exemplo. Ao conhecer com antecedência os planos de lançamento de novos veículos, os produtores de aço conseguem desenvolver soluções específicas, adaptar processos e atender melhor às necessidades das montadoras. Na visão do executivo, essa integração é uma forma de fortalecer as cadeias industriais, com ganhos para fornecedores e clientes. Pressão sobre balanços deixa descarbonização em segundo plano Outro tema abordado por Werneck foi a transição ambiental da siderurgia. Embora considere a redução das emissões de gases de efeito estufa uma oportunidade para os produtores latino-americanos, o executivo reconheceu que a situação financeira das empresas passou a exigir atenção mais imediata. “Agora estamos salvando os balanços das empresas e, para descarbonizar, precisamos estar com bons balanços”, afirmou. Segundo ele, o setor enfrenta dificuldades para avançar na descarbonização no ritmo desejado, diante das pressões sobre custos, resultados e competitividade. Ainda assim, Werneck vê oportunidades importantes para a América Latina, especialmente na produção de aço a partir da reciclagem de sucata metálica, processo que pode apresentar emissões inferiores às rotas tradicionais baseadas em minério de ferro e carvão. O executivo também defendeu que a agenda ambiental seja considerada nas discussões sobre defesa comercial. Na sua avaliação, a entrada de grandes volumes de aço chinês, produzido por processos com elevada intensidade de emissões de carbono, abre espaço para que os países latino-americanos discutam instrumentos comerciais que levem em conta as diferenças ambientais entre os produtores. Sem visão de longo prazo, América Latina corre risco de perder mais indústria Para Werneck, porém, a discussão não termina nas tarifas, nos custos de produção ou nas medidas de proteção comercial. O desafio mais profundo está na capacidade dos países de construir uma estratégia de desenvolvimento de longo prazo. O CEO da Gerdau defendeu que os governos tenham uma visão clara sobre o futuro de suas economias antes mesmo de definir políticas industriais. Como exemplo, citou os caminhos adotados por Austrália e Coreia do Sul. Na sua avaliação, enquanto a Austrália apostou em um modelo de desenvolvimento com maior protagonismo dos serviços, por meio do turismo, a Coreia do Sul priorizou a construção de uma base industrial forte. Na América Latina, Werneck considera difícil alcançar um crescimento econômico sustentável sem colocar a indústria entre as prioridades. O executivo destacou que o México conseguiu preservar a participação da indústria em sua economia por um período prolongado, enquanto o Brasil vem perdendo espaço na atividade manufatureira. O alerta encontra respaldo nas discussões realizadas ao longo do Alacero Summit. Economistas apontaram o risco de aprofundamento da desindustrialização precoce na América Latina, diante da expansão chinesa e das dificuldades dos países da região para atrair novos investimentos produtivos. Para Werneck, a resposta exige mais do que medidas pontuais. É necessário construir uma visão de país capaz de orientar decisões, estimular investimentos e dar previsibilidade às empresas. * Jornalista viajou a convite da Alacero.
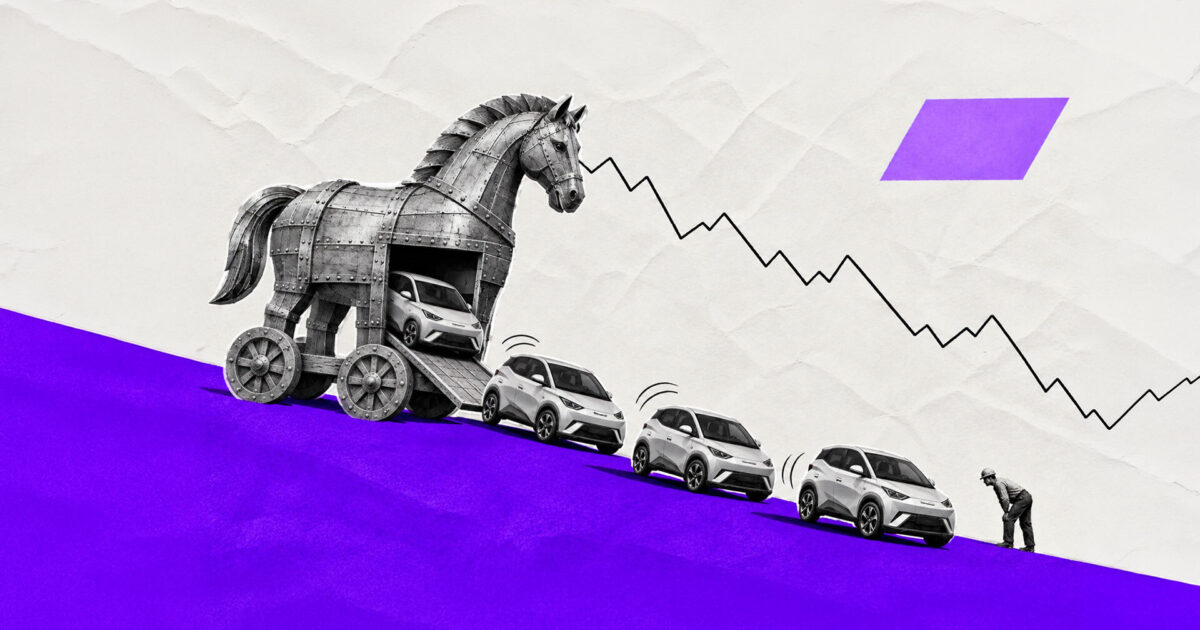
Carros e geladeiras: o 'cavalo de Troia' do aço chinês que preocupa as siderúrgicas no Brasil
Aumento da entrada de produtos importados representa nova ameaça à indústria que produz o aço no Brasil Ao chegar à Cidade do México na última segunda-feira (9), a reportagem do InvestNews embarcou em um Geely Monjaro. Apesar da semelhança no nome com o medicamento de emagrecimento, esse veículo também é um fenômeno de vendas. O produto chinês, neste caso, era um SUV espaçoso, com um painel tomado por telas e conforto para enfrentar o trânsito da capital mexicana. Pelas ruas, os carros da BYD também faziam parte da paisagem. A marca oferece no país o compacto elétrico Dolphin Mini a partir de 399,8 mil pesos mexicanos, cerca de R$ 120 mil. Entre modelos urbanos e utilitários equipados para transportar executivos, os fabricantes chineses disputam diferentes passageiros – e diferentes bolsos. O destino daquele Geely Monjaro era um encontro de empresários que enxergam nessa presença chinesa um motivo de preocupação. Reunidos na capital mexicana para o congresso da Alacero, associação da indústria do aço da América Latina, os executivos descrevem uma concorrência que chega cada vez mais dentro de carros, máquinas e eletrodomésticos. Para as siderúrgicas, esses produtos funcionam como um cavalo de Troia: o aço desembarca incorporado a bens que disputam mercado com seus clientes industriais, criando um cenário de desindustrialização e, consequentemente, menos demanda por aço. Exemplo prático. Uma geladeira fabricada no Brasil demanda aço de fornecedores que atendem a operação local. Se o consumidor escolher um modelo produzido no exterior, o material chega incorporado ao eletrodoméstico. A concorrência alcança tanto o fabricante da geladeira quanto quem lhe forneceria o aço. Isso não torna a importação irregular. O comércio de produtos industrializados é parte da economia mundial. Porém as siderúrgicas acusam os concorrentes chineses de receber subsídios que desrespeitam as regras do comércio internacional e permitem vender a preços artificialmente baixos. Cabe aos governos, sugere o setor, responder a essas práticas com taxação desses produtos acabados. Ou negociar para que a produção seja local e esses fabricantes chineses passem a comprar aço do mercado local. O dilema é trabalhar esses caminhos sem encarecer os produtos para o consumidor final. No Brasil, os números mostram essa diferença de trajetória. Entre janeiro e agosto de 2026, as importações diretas de aço caíram 20,2%, para 3,69 milhões de toneladas, segundo o Instituto Aço Brasil. Já o volume estimado do material incorporado a produtos importados, como carros, máquinas e eletrodomésticos, cresceu 19,9%, para 4,81 milhões de toneladas. Os dados abrangem todas as origens, não apenas a China. “Cada vez mais envolver a cadeia [de indústrias que usam aço, como montadoras e fabricantes de eletrodomésticos] tende a ser o melhor caminho”, disse ao InvestNews Jorge Oliveira, presidente da ArcelorMittal Brasil. Segundo ele, alguns desses setores já discutem medidas de defesa comercial com o governo federal. Marcelo Chara, CEO da Usiminas, também defende que a resposta alcance montadoras, autopeças e fabricantes de outros bens. Seu argumento é que o produto barato pode trazer um custo menos visível: a perda de empregos nas indústrias brasileiras. Na última semana, a Gerdau anunciou o fim da produção de aço em Divinópolis (MG), citando a falta de minério de ferro a custos competitivos, o avanço das importações e as dificuldades para exportar. Segundo a prefeitura, a decisão afeta cerca de mil trabalhadores próprios e terceirizados. Excedente chinês A preocupação das siderúrgicas da América Latina ganha força com o que acontece no mercado de carros da China: enquanto as montadoras encontram menos compradores dentro do país, aceleram as vendas para o exterior. Em outubro, as vendas de veículos de passeio no mercado chinês caíram 27,1% em relação ao mesmo mês de 2025, para 1,64 milhão de unidades. No mesmo período, as exportações cresceram 68,5%, chegando a 928 mil veículos, segundo dados da associação chinesa de veículos de passeio divulgados pela agência China News Service. Segundo a CPCA, como também é conhecida a associação, as exportações de veículos ajudam a compensar a queda das vendas internas. Isso aumenta a pressão sobre montadoras de outros países e seus fornecedores de aço, que passam a disputar compradores com um volume maior de veículos produzidos na China. A mudança também aparece no uso do aço dentro da China. Dados da S&P Global mostram que o consumo do setor imobiliário deve cair de 349,8 milhões de toneladas em 2021 para 179,4 milhões em 2026. No mesmo período, cresce o uso do material na fabricação de máquinas, automóveis e navios. Parte do aço que perdeu espaço nos canteiros encontra demanda na indústria de transformação. Em outro levantamento da S&P, o volume estimado de aço incorporado às exportações chinesas de automóveis cresceu 51% de janeiro a setembro de 2026, sobre igual período de 2025. A OCDE projeta que o excesso de capacidade mundial de produção de aço alcance 745 milhões de toneladas em 2028. Essa capacidade ociosa aumenta a pressão sobre as usinas para encontrar compradores e manter suas operações. No diagnóstico da organização, subsídios e outras intervenções distorcem a concorrência e sustentam esse desequilíbrio. Eficiência necessária Para a indústria do aço, enfrentar esse desequilíbrio com o produto da China exige mais defesa comercial. Mas seus clientes também cobram uma resposta dentro das siderúrgicas: a Toyota, por exemplo, quer fornecedores mais eficientes para competir com as montadoras chinesas em custo, qualidade e velocidade. “Esses movimentos estão criando uma forte pressão competitiva sobre toda a indústria, não apenas sobre as montadoras, mas sobre toda a cadeia de fornecimento, nos levando a melhorar custos, produtividade e eficiência”, reforçou Rafael Chang, CEO da Toyota para América Latina e Caribe. Chang destacou a velocidade de desenvolvimento de produtos das marcas chinesas e sua proximidade com as necessidades do mercado. Para enfrentá-las, disse, as montadoras precisam trabalhar em conjunto com os fornecedores na revisão de processos, custos e logística. As siderúrgicas latino-americanas são parceiras estratégicas da Toyota, segundo o executivo. Mas o aço é uma das matérias-primas com maior impacto sobre os custos dos veículos. A competitividade de quem produz o material, portanto, afeta a capacidade de quem fabrica o carro para disputar o consumidor. Chang citou projetos de automação e uma viagem à Tailândia para conhecer práticas que possam melhorar a produtividade na região. As siderúrgicas também precisam acompanhar a evolução dos carros, argumenta, fornecendo aços mais leves e resistentes. Além de custos competitivos, as montadoras precisam de segurança no abastecimento. Tanya Skilton, executiva de compras globais e cadeia de suprimentos da General Motors, afirmou que a pandemia e a crise de semicondutores mostraram como a dependência de poucos fornecedores ou regiões pode paralisar fábricas. Para reduzir esse risco, a GM está rastreando a origem dos componentes até as matérias-primas. No caso do aço, o trabalho inclui os materiais adicionados às ligas para dar ao metal características como maior resistência. Com esse mapeamento, a empresa busca fornecedores alternativos e fontes de abastecimento mais próximas de suas fábricas, sem perder competitividade. “Sabemos que, sem uma cadeia de fornecedores saudável e lucrativa, que também continue investindo no futuro, nós não temos realmente um futuro”, disse Skilton. De rival a cliente A chegada das montadoras chinesas, especialmente ao Brasil, abre uma possibilidade para as siderúrgicas: transformar o concorrente dos clientes atuais em um novo comprador de aço brasileiro. Oliveira afirmou que a ArcelorMittal mantém conversas com duas fabricantes chinesas instaladas no país. Sem citar nomes, descreveu as operações de BYD e GWM. A intenção é que elas incorporem fornecedores brasileiros à produção dos veículos. “Nós estamos aqui para atender com aço local feito por brasileiro para que esse carro chinês feito no Brasil de fato seja competitivo”, afirmou. Máximo Vedoya, CEO da Ternium, grupo ítalo-argentino que controla a Usiminas, diz que investimentos chineses são bem-vindos quando geram valor local e cumprem as regras do país. Sua crítica é importar componentes e concentrar no Brasil apenas a montagem final. As fabricantes de automóveis, por sua vez, apresentam a produção local como um processo em desenvolvimento. Em comunicado de outubro, a BYD informou que as unidades de soldagem e pintura de Camaçari, na Bahia, estavam em testes avançados, enquanto a estamparia seguia em construção. A empresa apontou o início de 2027 como horizonte para avançar na nacionalização da produção. A GWM afirma publicamente que sua fábrica de Iracemápolis, no interior paulista, já realiza soldagem, pintura e montagem, e que pretende ampliar gradualmente o conteúdo nacional e desenvolver fornecedores brasileiros. Produzir o carro no país e comprar localmente seus componentes, porém, são etapas distintas dessa integração. É nessa passagem que a preocupação das siderúrgicas encontra uma oportunidade comercial. A instalação de fábricas pode criar demanda por aço nacional; sua dimensão dependerá dos componentes efetivamente produzidos aqui e das condições que os fornecedores oferecerem. Para quem embarca num SUV confortável ou compara o preço de um compacto elétrico, a origem da chapa dificilmente é a primeira pergunta. Para as siderúrgicas, ela importa muito, uma questão quase que existencial.
Afetada pela China, indústria latina de aço investirá quase 40% menos nos próximos 5 anos
— Foto: Aline Massuca/Valor A indústria do aço da América Latina investirá US$ 13,6 bilhões nos próximos cinco anos, segundo projeções da Associação Latino-Americana do Aço (Alacero, em espanhol). O montante, porém, representa uma redução de 38% em relação ao que foi aportado pelo mesmo segmento na região, que recebeu uma soma de US$ 22 bilhões na última meia década. Na visão do setor, a China é o maior desafio. “A tendência é que a China esteja reduzindo o nível de produção e também o consumo, mas não reduz a exportação. Mostraremos isso depois. Ela está no nível mais alto de sua história em produtos diretos, mas também em produtos indiretos”, alertou o diretor-executivo da Alacero, Ezequiel Tavernelli, a jornalistas durante o evento Alacero Summit, na Cidade do México. Segundo dados da Organização para a Cooperação e Desenvolvimento Econômico (OCDE), a China representou em 2025 sozinha mais de 50% da sobreoferta de capacidade de aço no mundo, que somou 640 milhões de toneladas. A tendência é que este número aumente e chegue a 745 milhões de toneladas. Ainda de acordo com dados organizados pela Alacero, isso é viabilizado por subsídios 15 vezes maiores na China do que nos dos países da Organização para a Cooperação e Desenvolvimento Econômico (OCDE) de modo que não só os produtos do aço, mas também a cadeia de valor acaba sendo penetrada com o produto chinês a preços mais baixos. Na América Latina, mais de 4 de cada 10 toneladas de aço consumidas na região são chineses, reiterou. Tudo isso em meio a um crescimento econômico abaixo de países desenvolvidos e com uma tendência local de desindustrialização, o que acaba reduzindo a perspectiva de aumento da demanda, o que levou a região a registrar sua menor produção histórica no ano passado, considerando aço cru e laminado. Neste ano, no entanto, há sinais de recuperação ancorados, ainda segundo a Alacero, por medidas de incentivo à produção local. A leitura, porém, é que alguns países avançaram mais que outros nesta frente. “Além das medidas na fronteira, como as que o Brasil tomou, o que o mundo está adotando são medidas dentro da fronteira. E isso é política industrial ampla. E acho que aí o Brasil pode fazer muito”, afirmou o executivo em referência às medidas antidumping adotadas pelo governo brasileiro ao longo do ano, que minimizaram a entrada do produto chinês no país. No México, para além de iniciativas deste tipo, chamou atenção do setor um plano de incentivo a indústria local que tem como “menina dos olhos” a determinação de uso de conteúdo local nas compras governamentais. De acordo com a secretária anticorrupção e de bom governo do México, Raquel Buenrostro, a iniciativa conta com 115 projetos estratégicos em infraestrutura de cinco instituições públicas, das quais 55 estão sendo executadas e 60 estão sendo planejadas, levando a um consumo de 20 mil toneladas de aço, das quais 91% devem ser ocupados com aço mexicano. Para Máximo Vedoya, CEO da Ternium e presidente da Alacero, o avanço da agenda para o setor no México versus o Brasil não indica o direcionamento do comércio de um país para o outro, mas é preciso avançar no que diz respeito à indústria brasileira. “O México avançou um pouco mais, porque se vê uma política um pouco mais efetiva, ou maior, com mais ações. Acho que essa é a diferença. O governo do Brasil já adotou ações, mas é preciso avançar mais”, completou. No mesmo evento, a coordenadora do Conselho Assessor de Desenvolvimento Econômico Regional e Realocação (Caderr, em espanhol), Altagracia Gómez Sierra, destacou a iniciativa do Brasil no que diz respeito ao incentivo a investimentos dentro do país via compras públicas “particularmente quando se trata de manufatura, mas também transferências de tecnologia”, disse. Ela ponderou, no entanto, que na comparação para atratividade com o México pesa a falta de grau de investimento do Brasil. “Para eles, o maior destino de exportação era a China. O nosso sempre foi os Estados Unidos. Então, há muitas coisas que, dentro das afinidades que temos com a outra grande economia da América Latina, nos tornam muito distantes. E por isso é difícil dar uma recomendação”, completou sobre a estratégia a ser usada pelo país para desenvolvimento da indústria do aço. Procurada, a Confederação Nacional da Indústria (CNI), que também participou do evento, afirmou que tanto a Nova Indústria Brasil quanto o Plano México refletem uma tendência observada em diversas economias de fortalecer a base produtiva nacional em resposta às transformações recentes da economia global. “As duas estratégias compartilham o objetivo de fortalecer a indústria nacional. Entretanto, o principal diferencial decorre dos contextos econômicos e comerciais em que estão inseridas. Enquanto o Brasil prioriza a transformação de sua estrutura produtiva, combinando financiamento, inovação e sustentabilidade, o México procura aproveitar sua inserção nas cadeias norte-americanas para atrair investimentos, desenvolver fornecedores locais e aumentar o valor agregado da produção nacional”, completou. Em relação à exigência de conteúdo local nas compras públicas do Brasil, afirmou que já há iniciativas em curso, além de conversas em andamento com destaque para o acordo firmado com o Ministério da Gestão e da Inovação em Serviços Públicos (MGI), voltado ao aprimoramento das compras públicas como instrumento de desenvolvimento industrial.
Perguntas Frequentes sobre TXSA34
Qual é a cotação de TXSA34 hoje na B3?
Quanto a TXSA34 paga de dividendos (Dividend Yield)?
Como calcular o Preço Teto de TXSA34 pelo Método Barsi e Décio Bazin?
O que significam os indicadores fundamentalistas P/L e P/VP de TXSA34?
Fonte de Dados Oficiais & Transparência
Informações de cotações e demonstrações financeiras sincronizadas com dados públicos da B3 e CVM.
Aviso Legal: Os dados e ferramentas disponibilizados pelo Cotações Hoje têm propósito exclusivamente informativo e educacional, não constituindo recomendação de investimento.