Últimas Atualizações

Portal de Notícias

Fique por dentro das últimas novidades e acontecimentos do mercado financeiro, inflação, taxa Selic, câmbio e criptomoedas.

Resumo de Mercado
Resumo da manhã (10h) Atualizado em 23/09/2026 às 10:00
Sentimento: Cauteloso (45/100)
Ibovespa
187.423 pts +0,44%
Dólar Comercial
R$ 5,13 +0,57%
Bitcoin (BRL)
R$ 439.449 -0,67%
Taxa Selic
13.75% a.a. Meta BC

Ibovespa abre em leve alta, mas investidores permanecem cautelosos

Na manhã desta quarta-feira, 23 de setembro de 2026, o Ibovespa apresenta uma leve alta de 0,44%, alcançando 187.422,92 pontos. O mercado reflete um cenário cauteloso, influenciado por incertezas políticas locais e a expectativa em torno da divulgação de pesquisas eleitorais que podem impactar o clima de negócios. Além disso, a alta do petróleo, com o Brent ultrapassando os US$ 100, traz preocupações sobre a inflação e suas repercussões nas taxas de juros futuras, tanto no Brasil quanto no exterior.

As ações de blue chips como Petrobras (PETR4) e Vale (VALE3) têm se comportado de forma moderada, com leves altas de 0,73% e 0,39%, respectivamente. No entanto, o mercado de câmbio mostra o dólar americano cotado a R$ 5,1301, uma alta de 0,57%, refletindo a pressão inflacionária e a expectativa de novas altas na Selic, atualmente em 13,75%. O cenário macroeconômico continua a ser um fator determinante para o sentimento do investidor, que se mantém cauteloso diante das incertezas globais e locais.

Pontos-Chave para o Investidor
  • Ibovespa abre em leve alta, mas investidores estão cautelosos devido a incertezas políticas.
  • Dólar se valoriza, pressionado por expectativas de alta da Selic e inflação.
  • Mercado cripto apresenta quedas, com Bitcoin e Ethereum em baixa, refletindo um apetite por risco contido.
Ações & Bolsa B3

O Ibovespa inicia o dia com leve alta, impulsionado por Petrobras e Vale, mas a cautela predomina entre os investidores. As ações que mais se destacam em alta incluem BBDC4 e WEGE3.

Câmbio & Cenário Macro

O dólar apresenta valorização de 0,57%, refletindo a pressão inflacionária e a expectativa de novas altas na Selic. O Euro também registra leve alta em relação ao real.

Criptoativos

O Bitcoin recua 0,67%, enquanto Ethereum e outras altcoins também enfrentam quedas. O apetite por risco no ecossistema cripto está contido, com investidores atentos a desenvolvimentos regulatórios.

Atualizações automáticas diárias às 10:00 (manhã/horário de brasília) e às 18:00 (fechamento/horário de brasília)
Apesar de incertezas globais, OCDE prevê solidez e crescimento da economia brasileira em 2026 e 2027
Notícias de Economia

Apesar de incertezas globais, OCDE prevê solidez e crescimento da economia brasileira em 2026 e 2027

A economia mundial vai resistir melhor do que o esperado às turbulências da guerra no Oriente Médio, graças aos subsídios públicos, aos preços da energia e ao dinamismo dos investimentos em inteligência artificial. Em relatório publicado nesta quarta-feira (23), a Organização para a Cooperação e Desenvolvimento Econômico (OCDE) expressa um otimismo "relativo" para 2027 e também aponta que Brasil e México são os países da América Latina que melhor conseguem contornar as pressões geopolíticas. Resumo A OCDE elevou a previsão de crescimento global para 2,9% em 2026 e 3% em 2027, destacando a resiliência mundial frente à inflação e à guerra no Oriente Médio. Na América Latina, Brasil e México lideram com solidez, prevendo-se para a economia brasileira altas de 2% e 1,9%. Em contraste, a Argentina desacelera. O avanço da inteligência artificial impulsiona a economia, mas riscos persistem devido à volatilidade dos combustíveis e ao impacto do fenômeno El Niño sobre a produção agrícola. A Organização para a Cooperação e Desenvolvimento Econômico elevou em 0,1 ponto, a 2,9%, sua projeção de crescimento mundial para 2026 em seu relatório trimestral sobre a economia global. O resultado representa uma desaceleração na comparação com o ano passado (+3,4%), atribuída ao encarecimento da energia e aos preços mais elevados, que afetam o poder de compra. "O crescimento econômico mundial desacelerou, mas permaneceu resiliente", afirma a OCDE. Como fatores de resistência, a instituição, que tem sede em Paris, menciona "as medidas discricionárias de apoio governamental, o uso parcial de produtos substitutos (como o carvão), o aumento da oferta não procedente das economias do Golfo e as retiradas das reservas de petróleo. Também cita, de forma destacada, "o dinamismo persistente das atividades relacionadas à inteligência artificial". O crescimento deve alcançar 3% em 2027 (-0,1 ponto), graças a uma redução gradual dos preços dos combustíveis e a uma queda da inflação. Segundo o relatório, este último indicador vai desacelerar, impulsionado em particular por um aumento das taxas de juros de referência por parte de vários bancos centrais, entre eles o Banco Central Europeu na zona do euro e o Federal Reserve dos Estados Unidos (Fed). Perspectivas de crescimento ao Brasil e México Na América Latina, a OCDE destaca o desempenho das duas principais economias latino-americanas, o México e o Brasil. Segundo o relatório, na região, os países são os que estão em melhor situação e obtêm sucesso ao contornar as turbulências mundiais. O México lidera a melhora das perspectivas regionais, com crescimento de 1,5% (+0,7 ponto) em 2026 e 1,8% (estável) em 2027. Já o Brasil permanecerá relativamente sólido neste ano (2%, +0,4 ponto) e no próximo (1,9%, -0,2 ponto). Por outro lado, a Argentina vai perder fôlego, após o crescimento de 4,5% em 2025. A organização reduziu suas perspectivas para este ano a 2,6% (-0,2 ponto). Em 2027, o país deve avançar 3,0% (-0,5 ponto). Ao mesmo tempo, a organização espera uma "desinflação maior na Argentina", a 30,8% neste ano, "apesar dos obstáculos impostos pelos custos de energia e fertilizantes". Outro ponto destacado no relatório é o El Niño, com o qual as economias da América Latina podem ser castigadas. Segundo especialistas, este episódio do fenômeno será o mais intenso já registrado, e deve atingir o ponto máximo no fim do ano, com possíveis efeitos até 2027. "Isto, somado a certas interrupções persistentes no fornecimento de fertilizantes provenientes do Golfo, pode ampliar as pressões de alta previstas sobre os preços dos alimentos", adverte a OCDE. De uma forma global, os efeitos do El Niño poderão reduzir "a produção agrícola nas economias mais expostas da América Latina, da África e da região Ásia-Pacífico", afirmou a organização. Guerra no Oriente Médio ditará ritmo da economia mundial As perspectivas mundiais continuam dependendo da evolução da guerra entre Estados Unidos, Israel e Irã, iniciada no fim de fevereiro. O conflito afetou o fornecimento de petróleo e gás, sobretudo devido ao bloqueio, por parte de Teerã, do Estreito de Ormuz, estratégico para o transporte de combustíveis. O barril de petróleo voltou a ser negociado abaixo dos US$ 100 dólares nesta semana, com a esperança de avanços diplomáticos enquanto os líderes mundiais se reúnem na Assembleia Geral da ONU em Nova York. No atual contexto, a OCDE também aumentou as previsões para os Estados Unidos (+2,2% em 2026 e +2,1% em 2027), enquanto prevê que a China registrará uma desaceleração, a 4,5% neste ano e com crescimento de 4,2% em 2027. Segundo o relatório, a zona do euro permanecerá firme em 2026 (1%, +0,2 ponto), impulsionada especialmente pela Alemanha (1,1%, +0,4 ponto). A previsão para a França foi reduzida para 0,4% em 2026 (-0,3 ponto). RFI com AFP
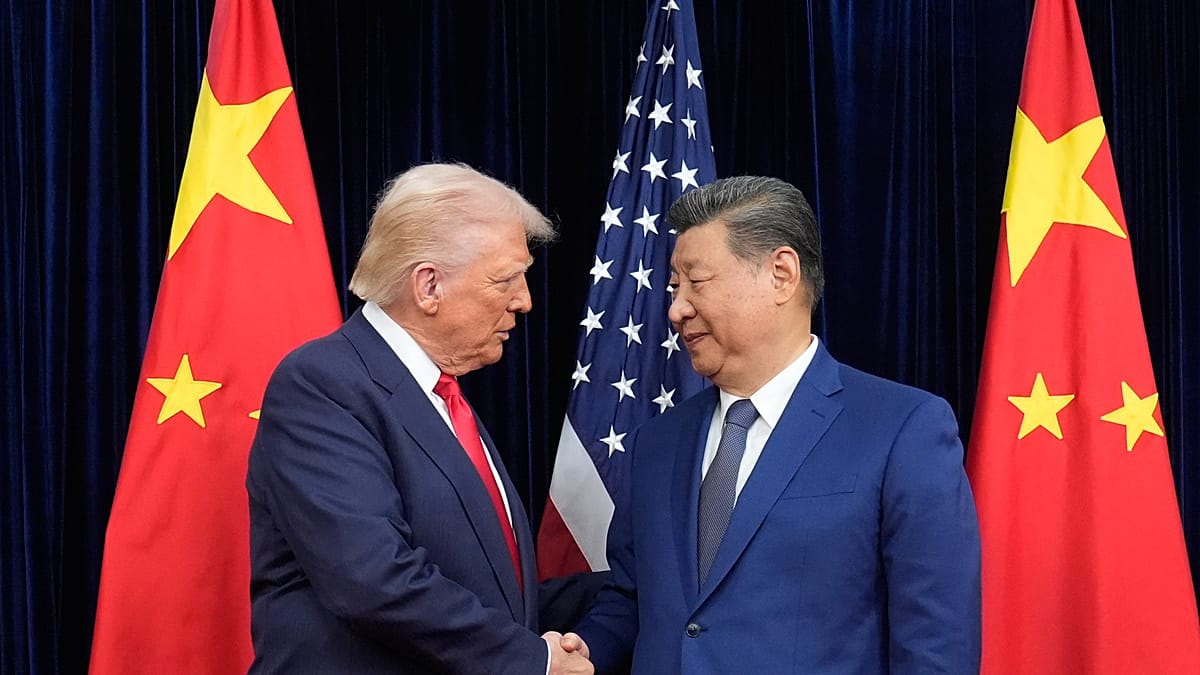
Cimeira Trump-Xi: Porque é que está tanto em jogo para a Europa?
Europa

Cimeira Trump-Xi: Porque é que está tanto em jogo para a Europa?

O presidente chinês Xi Jinping aterra esta quarta-feira nos Estados Unidos para uma cimeira de três dias com o presidente norte-americano Donald Trump e os europeus acompanham de perto quaisquer decisões que possam afetar diretamente os seus interesses económicos. PUBLICIDADE PUBLICIDADE O terceiro encontro entre Trump e Xi em menos de um ano deverá abordar temas que vão do comércio à inteligência artificial e às terras raras. As duas partes acordaram uma trégua comercial em outubro de 2025, após semanas de tensão comercial, e os dois líderes voltaram a reunir-se em Pequim em maio passado. Entretanto, a UE iniciou em junho negociações cruciais com Pequim para reduzir o seu défice comercial diário de mil milhões de euros, fixando para outubro um prazo apertado para obter progressos concretos. Desde a cimeira China-EUA do ano passado, eclodiu a guerra no Irão, os preços da energia dispararam e aumentou a pressão sobre o presidente norte-americano antes das eleições intercalares de novembro. Do lado chinês, as exportações para os EUA cresceram 34,4% em apenas um ano, alargando o excedente comercial da China para cerca de 29,2 mil milhões de dólares, segundo dados chineses. “Xi Jinping chega a Washington em posição de força, mesmo em solo norte-americano”, afirmou Alicia García Herrero, especialista do think tank Bruegel, sediado em Bruxelas. Vários dossiês em cima da mesa para Xi e Trump dizem respeito diretamente à UE. O que podem então os europeus esperar da cimeira entre os Estados Unidos e a China? Cortes tarifários A trégua comercial, que expira a 10 de novembro, estará em discussão, um ano depois de ter posto fim a uma guerra comercial entre os dois países, com tarifas recíprocas superiores a 100%. Para os europeus, as tarifas norte-americanas sobre produtos chineses são sempre um mau sinal, porque desviam exportações chinesas para o mercado da UE. Mesmo assim, a cimeira desta semana pode conduzir a alguma estabilização nas relações entre Washington e Pequim. Segundo o representante comercial dos EUA, Jamieson Greer, a China e os Estados Unidos vão fazer “alguns anúncios sobre agricultura e barreiras não pautais”. Espera-se também uma redução mútua de tarifas que abrangerá 30 mil milhões de dólares em bens. “O que esperamos é que Trump consiga uma espécie de vitória que possa apresentar nas eleições intercalares e que a China se limite a ganhar algum tempo para reforçar a sua base industrial”, disse à Euronews Ivano di Carlo, especialista do European Policy Centre (EPC). Europa pressionada pelas terras raras A trégua comercial abrangeu também as exportações de terras raras. Durante a guerra comercial do ano passado, Pequim tinha bloqueado as exportações mundiais destes materiais estratégicos, essenciais para a indústria europeia e cuja produção e processamento monopoliza. A questão foi levantada na semana passada pelo comissário europeu para o Comércio, Maroš Šefčovič, durante uma videoconferência com o seu homólogo chinês, Wang Wentao. Mas Washington dispõe de um poder de negociação muito maior do que Bruxelas quando se trata de garantir acesso a estes materiais, sublinhou García Herrero à Euronews. “Os Estados Unidos vão negociar pela Europa e a Europa terá de pagar um preço por isso”, afirmou García Herrero. Europa ausente na inteligência artificial Espera-se também que as duas potências discutam a inteligência artificial, numa altura em que se multiplicam os apelos a salvaguardas internacionais. Há duas semanas, Jacob Coxon, que trabalhou como investigador nos dois gigantes da IA OpenAI e Anthropic, afirmou na rede X que ambas as empresas estão “a jogar com as nossas vidas” e que as pessoas que desenvolvem IA “acreditam seriamente que ela pode matar-nos a todos até ao final da década”, alimentando preocupações globais em torno desta tecnologia. Foram igualmente relatados vários incidentes durante o verão, incluindo agentes da OpenAI que invadiram a plataforma da empresa rival de IA Hugging Face. China e Estados Unidos têm manifestado preocupação com os riscos associados ao desenvolvimento da IA, mas estão também presos numa competição tecnológica cada vez mais intensa. No domingo, o secretário do Tesouro dos EUA, Scott Bessent, e o vice-primeiro-ministro chinês, He Lifeng, discutiram uma proposta de “linha direta sobre IA”, que funcionaria como “mecanismo de notificação” entre Washington e Pequim para alertar a outra parte quando um incidente de IA se tornar suficientemente grave para ameaçar a segurança nacional. “Este diálogo sobre IA, que vai passar a funcionar como um botão vermelho da corrida nuclear, é exclusivo dos Estados Unidos e da China”, declarou García Herrero. “Deixa, por isso, a Europa praticamente inexistente enquanto polo.” Segundo a especialista, a cimeira vai “confirmar a natureza G20 do mundo”.

Alta do Bitcoin: padrão raro de 2012 pode voltar
Crypto - Bitcoin & Altcoins

Alta do Bitcoin: padrão raro de 2012 pode voltar

Siga o CriptoFacil no O Bitcoin subiu 4,8% em julho, 25,2% em agosto e está 10,9% acima em setembro, cotado a US$ 86.140 no momento da análise, segundo dados divulgados pelo CoinDesk. Caso o mês termine em território positivo, será a primeira sequência de alta de julho a setembro registrada desde 2012 – um padrão que apareceu apenas uma vez em toda a história de negociação do ativo. Bitcoin caminha para sequência de três meses de alta inédita desde 2012 O paralelo histórico é direto: em 2012, o Bitcoin avançou 41,0% em julho, 6,4% em agosto e 24,4% em setembro, formando o único trimestre de alta consecutiva July-August-September já registrado antes do atual. A repetição do padrão, segundo o CoinDesk, chama atenção justamente pela raridade estatística, não pela garantia de um resultado específico. Publicidade Como analisamos anteriormente no CriptoFácil ao cobrir o desempenho semanal do Bitcoin e as entradas recentes em ETFs, o movimento de alta já vinha se consolidando nas últimas semanas antes de se converter nesse retrato trimestral mais amplo. O que aconteceu depois do precedente de 2012 Naquele ciclo, outubro quebrou a sequência: o Bitcoin caiu 9,7% no mês, com o preço encontrando fundo em US$ 10,17 no dia 26 de outubro de 2012. A partir dessa mínima, o ativo iniciou uma alta de 165 dias que o levou a US$ 230 em abril de 2013 – um ganho superior a 2.000%. O próprio CoinDesk faz a ressalva necessária: esse padrão apareceu apenas uma vez desde que o Bitcoin passou a ser negociado, pelo menos desde o fim de 2010. A amostra é pequena demais para sustentar qualquer conclusão sobre o que vem depois de setembro de 2026 – o precedente de 2012, isoladamente, não determina se outubro repetirá a queda nem se uma alta expressiva seguirá o padrão. Confira nossas sugestões de Pre-Sales para investir agora 🚀 Buscando a próxima moeda 100x? Mercado atual é diferente do de 2012 A diferença estrutural entre os dois períodos é o ponto central de cautela levantado pela fonte primária. Em 2012, o Bitcoin era um ativo pouco negociado, valendo pouco mais de US$ 10, e um número relativamente pequeno de compradores conseguia mover seu preço de forma expressiva. Hoje, o cenário é outro: o Bitcoin integra um mercado de trilhões de dólares, com participação institucional relevante, liquidez profunda tanto no mercado à vista quanto em derivativos, e uma gama ampla de estratégias direcionais e de valor relativo – incluindo opções, futuros e basis trades. Essa escala, segundo o CoinDesk, torna muito mais difícil repetir uma alta percentual da magnitude observada após 2012. Parte desse suporte institucional pode ser rastreada nos fluxos recentes para produtos negociados em bolsa, tema que o CriptoFácil detalhou ao cobrir a sequência de entradas em ETFs de Bitcoin e seu papel como fator de sustentação de preço. Ainda assim, a fonte primária evita cravar um roteiro fixo de calendário para o próximo movimento do ciclo. Publicidade Siga o CriptoFacil no

Ibovespa hoje: Xi Jinping inicia visita aos Estados Unidos e B3 recebe ‘voto de confiança’ de investidores estrangeiros; veja destaques desta quarta (23)
B3

Ibovespa hoje: Xi Jinping inicia visita aos Estados Unidos e B3 recebe ‘voto de confiança’ de investidores estrangeiros; veja destaques desta quarta (23)

Os mercados iniciam esta quarta-feira em um tom relativamente mais construtivo. A queda do petróleo e a retomada das conversas entre Estados Unidos e Irã ajudaram a aliviar parte das preocupações com a inflação global, enquanto o fluxo estrangeiro voltou a dar suporte aos ativos brasileiros. Ao mesmo tempo, a ata do Copom reforçou a percepção de que a desaceleração da atividade econômica pode abrir espaço para novos cortes da Selic nos próximos meses. Mas o pano de fundo continua sendo marcado pela geopolítica. Enquanto a ausência de uma aproximação entre Lula e Donald Trump chamou atenção durante a Assembleia Geral da ONU, os investidores acompanham agora os desdobramentos da visita de Xi Jinping aos Estados Unidos. Em um momento em que o mercado parece disposto a conceder um voto de confiança ao cenário global, a grande questão é saber se essa melhora de humor será suficiente para sustentar o atual movimento dos ativos de risco. 1:11 – Um voto de confiança O mercado brasileiro voltou a ganhar tração no pregão de ontem. A combinação entre a queda do petróleo, a perspectiva de novos cortes na Selic e a entrada de capital estrangeiro criou um ambiente mais favorável para os ativos locais. Assim, o Ibovespa voltou a superar os 187 mil pontos, enquanto o dólar fechou próximo de R$ 5,10. Sobre o fluxo estrangeiro, apenas na sexta-feira passada a B3 recebeu R$ 3,6 bilhões de capital externo, elevando as entradas do mês para mais de R$ 9 bilhões. O mercado parece enxergar uma combinação relativamente favorável entre o alívio recente no petróleo, a perspectiva de cortes na Selic e uma possível melhora do cenário fiscal. A ata do Copom reforçou essa narrativa ao citar com mais ênfase os sinais de desaceleração do crédito e da atividade econômica. Para os investidores, a implicação é relevante, se a atividade desacelera sem uma deterioração significativa da inflação, o mercado tende a migrar gradualmente para uma discussão mais favorável aos ativos domésticos, especialmente aqueles mais sensíveis aos juros. 2:37 – O não encontro Como era esperado, o presidente Lula abriu o Debate Geral da Assembleia da ONU ontem defendendo bandeiras que já se tornaram marca de sua atuação internacional: multilateralismo, preservação da soberania dos países e críticas ao uso de tarifas como instrumento de pressão econômica. Entre os temas domésticos, o destaque foi a defesa do Pix como exemplo de inovação financeira bem-sucedida e a volta das discussões sobre regulação de plataformas digitais e inteligência artificial. Mas o que mais chamou atenção do mercado foi justamente o que não aconteceu. Diferentemente de outros encontros multilaterais recentes, Lula e Trump não tiveram uma reunião informal ou qualquer gesto de aproximação nos bastidores do evento. Na prática, isso não altera imediatamente a relação entre Brasil e Estados Unidos, mas reforça a percepção de que temas relevantes, como comércio exterior e tarifas, continuarão exigindo negociações formais e protocolares. 3:28 – Outra relação à prova Se a ausência de um encontro chamou atenção em Nova York, o mercado olha agora para uma conversa que pode produzir consequências econômicas relevantes. O presidente chinês Xi Jinping inicia uma visita aos Estados Unidos que terá como ponto alto um encontro com Trump nos próximos dias. Na pauta estão alguns dos temas mais sensíveis da economia mundial como tarifas comerciais, semicondutores, inteligência artificial, terras raras e a reorganização das cadeias globais de suprimentos. A importância da reunião vai muito além da diplomacia. Hoje, uma parcela relevante dos investimentos globais depende direta ou indiretamente da relação entre as duas maiores economias do mundo. As expectativas, no entanto, parecem mais moderadas desta vez. A ausência de uma delegação empresarial chinesa reduziu as apostas em anúncios concretos ou novos acordos comerciais. Ainda assim, qualquer sinal de estabilização na relação entre Washington e Pequim tende a ser bem recebida pelos mercados. Em um cenário de crescimento global mais lento, os investidores não precisam necessariamente de grandes avanços. Muitas vezes, basta a percepção de que as tensões pararam de escalar. 4:10 – Um alívio sempre é bem-vindo Depois de gerar preocupações nas últimas semanas, o petróleo finalmente deu algum alívio aos investidores. A retomada das conversas entre Estados Unidos e Irã levou o Brent a acumular cinco sessões consecutivas de queda, encerrando o dia abaixo dos US$ 100 por barril pela primeira vez desde o início de setembro. O movimento ajudou a reduzir parte das preocupações com a inflação global e favoreceu o apetite por risco, tanto lá fora quanto no Brasil. Isso não significa, porém, que os riscos desapareceram. A evolução das negociações entre Washington e Teerã, além das incertezas envolvendo a oferta global da commodity, continua no radar dos investidores. Por enquanto, o mercado parece satisfeito em ver uma das principais fontes de pressão dos últimos meses perder intensidade. Em um ambiente ainda marcado por juros elevados e crescimento mais moderado, qualquer sinal de alívio tende a ser bem recebido pelos ativos de risco. 5:16 – Quem sobrevive, sai mais forte A menção ao Pix no discurso da ONU ontem nos lembrou de uma das transformações mais relevantes da economia brasileira na última década. Quando o sistema de pagamentos instantâneos foi lançado, muitos investidores enxergaram a novidade como uma ameaça direta aos grandes bancos. Afinal, o Pix tornava as transferências gratuitas, ampliava a competição e reduzia uma importante fonte de receita para as instituições financeiras. Isso de fato aconteceu, mas como de costume, os melhores conseguiram se adaptar. As instituições mais bem preparadas utilizaram sua escala, tecnologia e relacionamento com os clientes para incorporar o Pix aos seus ecossistemas. Em vez de perder relevância, ampliaram a oferta de produtos, fortaleceram seus canais digitais e ganharam eficiência operacional. Em um mundo em que inovação e competição avançam cada vez mais rápido, a capacidade de se adaptar às mudanças regulatórias e tecnológicas sem abrir mão da rentabilidade tornou-se um diferencial raro. O Itaú (ITUB4) é um dos melhores exemplos dessa combinação. A instituição atravessou diferentes ciclos econômicos, manteve níveis elevados de rentabilidade e continua bem posicionada para capturar os benefícios de um eventual ambiente de juros mais baixos. É justamente essa combinação de resiliência, eficiência e geração de valor que sustenta nossa visão positiva para a companhia.

Estudo da FGV destaca importância de diversificar patrimônio no exterior
Selic

Estudo da FGV destaca importância de diversificar patrimônio no exterior

Estudo da FGV destaca importância de diversificar patrimônio no exterior Estudo da FGVcef aponta riscos de concentrar patrimônio em real e mostra por que investir no exterior pode ampliar a diversificação. (Foto: magnific) Manter todo o patrimônio em aplicações ligadas à Selic ou ao CDI pode transmitir uma sensação de segurança maior do que a proteção efetivamente oferecida. É o que aponta um estudo do FGVcef, Centro de Estudos em Finanças da Fundação Getulio Vargas (FGV), ao analisar os efeitos da inflação, do câmbio e da concentração patrimonial. O levantamento, intitulado “Ir para o exterior é fundamental: por que a Selic alta não protege totalmente o patrimônio brasileiro”, foi elaborado pelos professores Claudia Yoshinaga, Francisco de Castro Junior, Ricardo Rochman e William Eid Junior. Segundo os pesquisadores, investimentos atrelados ao CDI e à Selic apresentam baixa volatilidade nominal e elevada liquidez em reais. Ainda assim, essas características não eliminam riscos relacionados à inflação, ao reinvestimento, ao crédito e à concentração em uma única economia e moeda. Inflação reduz retorno acumulado Uma das formas de observar essa diferença é comparar o rendimento nominal com o ganho efetivamente obtido após a inflação. O estudo usa como referência uma aplicação de R$ 100 no CDI em janeiro de 2000. Até julho de 2026, esse investimento teria acumulado retorno nominal de 2.008%, levando o saldo para aproximadamente R$ 2.108. No mesmo intervalo, entretanto, a inflação acumulada chegou a 382%. Quando o efeito dos preços é descontado, o valor corresponde a cerca de R$ 437 em valores de janeiro de 2000. Dessa forma, o retorno real acumulado fica próximo de 337%. O exemplo mostra que uma parcela significativa do ganho nominal desaparece quando o poder de compra é considerado. Portanto, observar apenas o saldo final em reais não permite medir sozinho a evolução do patrimônio. Dólar muda a referência de comparação O estudo também utiliza o dólar como outra referência para avaliar o desempenho de uma aplicação brasileira. Nesse caso, os mesmos R$ 100 investidos no CDI em dezembro de 1999 teriam chegado a R$ 2.108 em julho de 2026. Convertido para dólares, porém, o patrimônio equivaleria a aproximadamente US$ 743. Assim, uma mesma aplicação pode apresentar resultados diferentes conforme a moeda utilizada para medir seu poder de compra. A diferença também aparece em outros períodos. Desde dezembro de 2004, o CDI acumulou 799% em reais, contra 370% em dólar. Já desde dezembro de 2014, a diferença foi ainda maior. O retorno alcançou 199% em reais, enquanto chegou a 56% em dólar. Essa comparação ganha relevância para investidores que possuem despesas, patrimônio ou planos financeiros relacionados ao exterior. Nesse contexto, o câmbio deixa de ser apenas uma variável de mercado e passa a influenciar o poder de compra do patrimônio. Diversificação não significa apenas ter vários investimentos Outro ponto destacado pela pesquisa envolve a própria ideia de diversificação. Ter diferentes produtos financeiros não significa necessariamente distribuir os riscos de maneira efetiva. Um investidor pode manter fundos, títulos e outros ativos diferentes e, mesmo assim, permanecer exposto à mesma economia, moeda e ambiente fiscal. Por isso, a quantidade de aplicações não representa, isoladamente, o grau de diversificação de uma carteira. A escolha dos fundos, o rebalanceamento e o momento de entrada também influenciam os resultados. Entretanto, essas decisões não eliminam riscos que tenham a mesma origem. Nesse sentido, a internacionalização da carteira pode ampliar o conjunto de economias, moedas e emissores aos quais o investidor está exposto. A lógica, portanto, não é simplesmente aumentar o número de ativos, mas combinar fontes diferentes de risco e retorno. Investir no exterior exige outra composição Levar uma carteira brasileira para outro país também não significa, necessariamente, alcançar uma diversificação adequada. Segundo o estudo, o investidor precisa considerar as características do mercado em que pretende aplicar. Uma carteira concentrada em renda fixa pode exercer funções diferentes dependendo do ambiente de juros. Em países com taxas menores, por exemplo, a renda fixa pode apresentar retorno e volatilidade distintos dos observados no mercado brasileiro. Por isso, simplesmente transferir os mesmos critérios de alocação para outro país pode não produzir o mesmo resultado. A composição precisa considerar o nível de juros, a moeda e os demais riscos presentes naquele mercado. O estudo usa justamente essa comparação para mostrar que carteiras com níveis semelhantes de risco podem ter estruturas diferentes. Assim, a internacionalização exige uma mudança na lógica de composição, e não apenas na localização dos investimentos. Selic alta não elimina risco doméstico A pesquisa também questiona a ideia de que uma Selic elevada seria suficiente para proteger o patrimônio brasileiro. O argumento dos autores é que os juros altos remuneram a exposição ao ambiente econômico doméstico, mas não eliminam os riscos associados a ele. Dessa maneira, manter todo o patrimônio em reais por causa da remuneração nominal pode aumentar a concentração em uma única economia e moeda. O retorno oferecido pelos juros, portanto, precisa ser analisado em conjunto com inflação, câmbio e demais fatores que afetam o patrimônio. Isso não significa que aplicações ligadas ao CDI deixem de ter utilidade. Elas podem cumprir funções importantes de liquidez e também fazer parte de estratégias de longo prazo. O ponto central, segundo o estudo, é que esses investimentos não devem ser tratados isoladamente como uma proteção completa para períodos prolongados. Internacionalização depende de estratégia Outro aspecto abordado pelos pesquisadores é o momento de entrada no mercado internacional. A pesquisa defende que a proteção patrimonial não deve depender exclusivamente de uma tentativa de acertar o melhor momento do câmbio. As variações cambiais afetam os preços dos ativos e do consumo ao longo do tempo. Além disso, nem mesmo gestores profissionais conseguem identificar de maneira consistente os melhores momentos para entrar ou sair dos mercados. Por isso, esperar uma cotação considerada favorável pode postergar indefinidamente a diversificação internacional. A estratégia apontada pelo estudo prioriza disciplina e constância em vez de decisões baseadas exclusivamente na tentativa de antecipar o mercado. Patrimônio pode ter exposição internacional A conclusão da pesquisa é que a diversificação geográfica pode funcionar como uma ferramenta de proteção patrimonial. Nesse modelo, o investidor reduz a dependência de uma única economia e amplia sua exposição a diferentes moedas e mercados. Ao mesmo tempo, internacionalizar recursos não significa abandonar investimentos domésticos. A proposta apresentada pelos pesquisadores está relacionada à distribuição dos riscos que afetam o patrimônio. Assim, a análise da carteira precisa considerar mais do que a rentabilidade nominal. Inflação, câmbio, liquidez, crédito, concentração e características de cada mercado também entram nessa avaliação. Saiba mais: Data centers perdem força no mercado de IPOs dos EUA Carteiras administradas adquirem R$ 7,14 bilhões no 1º semestre de 2026

Nubank enfrenta Revolut na tentativa de conquistar o mercado bancário dos EUA
UOL - Notícias

Nubank enfrenta Revolut na tentativa de conquistar o mercado bancário dos EUA

Nova York e São Paulo O brasileiro Nubank e a britânica Revolut, os bancos digitais de maior valor de mercado do mundo, estão travando uma batalha em seus planos de expansão para o acirrado mercado dos Estados Unidos. As duas empresas obtiveram neste ano aprovação condicional para licenças bancárias nos EUA, e o Nubank lançou oficialmente sua oferta por lá neste mês. A Revolut tem presença limitada no país, e pretende ampliá-la assim que estiver plenamente regulamentada como banco. As duas fintechs estão aproveitando uma janela regulatória excepcionalmente permissiva nos EUA para deixar sua marca. As apostas também são altas porque as expectativas de sucesso de longo prazo no país sustentam suas elevadas avaliações de mercado. Publicidade A Revolut, em particular, precisa avançar entre os consumidores americanos nos próximos anos para continuar justificando sua avaliação de mercado atual, de aproximadamente US$ 115 bilhões (R$ 588,3 bilhões), antes de uma abertura de capital planejada para 2028. No último dia 10, Nubank promoveu evento em Miami para lançar conta nos EUA e conta global - Divulgação - 10.set.26/Nubank "Os EUA são o maior prêmio. Se você conquistar os EUA, é algo maior do que toda a Europa", disse Nigel Morris, cofundador da Capital One e diretor da empresa de capital de risco QED, investidora do Nubank. Publicidade Mas ganhar espaço no setor bancário americano não é fácil. O mercado é regido por uma complexa teia de regulamentações estaduais e federais e reúne milhares de instituições financeiras —de bancos comunitários que têm vínculos profundos com os mercados locais a gigantes de Wall Street com trilhões de dólares em depósitos, além de grandes operadoras de cartões de crédito com enormes volumes de dados de clientes. Algumas tentativas de outras fintechs de entrar nos EUA não deram certo. No início deste ano, o banco digital britânico Monzo afirmou que recuaria para se concentrar na expansão na Europa. DESAFIANDO GIGANTES Revolut e Nubank se tornaram marcas conhecidas em seus países de origem ao desafiar concorrentes consolidados. C-Level Uma newsletter com informações exclusivas para quem precisa tomar decisões Fundado originalmente em 2013 como um cartão de crédito operado por aplicativo e sem cobrança de mensalidade, o Nubank, avaliado em US$ 67 bilhões (R$ 342,7 bilhões), tem hoje mais clientes do que qualquer instituição financeira privada do Brasil. Desde então, o grupo sediado em São Paulo expandiu-se para México e Colômbia e soma mais de 135 milhões de clientes. Publicidade Com 80 milhões de clientes em 40 países, a Revolut, sediada em Londres, é a startup mais valiosa da Europa. A empresa também obteve licenças bancárias no Reino Unido e na França, o que lhe permite ampliar a concessão de crédito e competir com instituições tradicionais. O Nubank patrocinou o estádio de futebol de Miami, rebatizando-o de Nu Stadium, e patrocina o Inter Miami, time do astro argentino Lionel Messi. Apoiado por Berkshire Hathaway, Sequoia e Tiger Global e com ações listadas nos EUA desde 2021, o Nubank há muito tempo está de olho no mercado americano. Seu fundador, David Vélez, disse ao FT que o modelo de negócios da empresa era uma "tese global", e não algo limitado à América Latina. Assim como outras instituições financeiras digitais, o Nubank afirma que a ausência de agências físicas lhe permite reduzir os custos para os clientes. Nik Storonsky, CEO da Revolut, indicou preferência pelos EUA como local para a abertura de capital, ao mesmo tempo que considera uma listagem dupla em Londres. Publicidade "É um mercado extremamente importante para a Revolut, e estamos definitivamente comprometidos em ser bem-sucedidos aqui", disse ao FT Cetin Duransoy, CEO da Revolut nos EUA. MERCADO COMPETITIVO Embora a recompensa para as fintechs possa ser grande, o mercado bancário dos EUA demonstra sinais de saturação, com mais de 4 mil bancos e cooperativas de crédito. Na última década, a Revolut conquistou clientes europeus com pagamentos digitais baratos e transações internacionais. Esse modelo é mais difícil de reproduzir nos EUA, onde viagens internacionais são menos frequentes e os clientes são fiéis às operadoras de cartão de crédito e a seus programas de pontos. "É um mercado extremamente difícil de conquistar... O pagamento instantâneo da Revolut já foi uma vantagem, mas hoje nem tanto", disse John Cronin, diretor da SeaPoint Insights, empresa independente de pesquisa financeira. Duransoy reconheceu que os EUA eram um mercado "extremamente bem atendido". Mas acrescentou: "Nosso principal produto será o que fez da Revolut a Revolut, voltado para qualquer pessoa que precise lidar com várias moedas em sua vida". A empresa planeja inicialmente buscar clientes que trabalham ou estudam no exterior, um nicho de mercado. O Nubank tem como alvo clientes semelhantes com uma "conta global", além de sua conta nos EUA. A primeira é regulamentada na Suíça e permite que pessoas de 35 países enviem e gastem dinheiro em todo o mundo usando stablecoins lastreadas em dólar e euro. Publicidade O banco brasileiro planeja aproveitar sua experiência com crédito ao consumidor nos EUA. Essa área sustentou seu crescimento e sua rentabilidade, com o lucro líquido trimestral superando US$ 1 bilhão (R$ 5,11 bilhões) pela primeira vez neste ano. Cristina Junqueira, CEO do Nubank nos EUA e cofundadora da empresa, disse que o mercado de cartões de crédito era "extremamente saturado" para pessoas de alta renda, mas que havia "pouquíssimas opções" para as menos abastadas. O Nubank pagará aos clientes dos EUA rendimento de 3,5% sobre o saldo de suas contas-correntes, percentual que será elevado para 4,5% para aqueles que usarem o cartão de crédito. Bancos americanos raramente pagam juros sobre saldos de contas-correntes. Ao contrário do Nubank, a Revolut tem experiência limitada com crédito, além de testes com pequenos empréstimos e financiamentos imobiliários na Lituânia. Isso poderia levar a "tropeços" antes de sua abertura de capital, disse Cronin. "Não há experiência sólida na concessão de crédito." Duransoy, da Revolut, disse ao FT que a empresa lançaria contas-correntes, contas de poupança e produtos de crédito, incluindo empréstimos parcelados e cartões, durante um período inicial de três anos de supervisão rigorosa dos órgãos reguladores. O banco também planeja lançar contas e empréstimos empresariais. Com o tempo, pretende avançar para o financiamento imobiliário. Publicidade As duas empresas estão de olho no corredor de remessas de US$ 160 bilhões (R$ 818,5 bilhões) entre os EUA e a América Latina, que cresce rapidamente. O Nubank, cuja sede nos EUA fica em Miami, poderia se beneficiar do reconhecimento de sua marca entre os latino-americanos. Ambas afirmam estar concentradas em testar o mercado para se adaptar à demanda dos consumidores, em vez de tentar atrair clientes com uma grande ofensiva de marketing. "Não espero um grande impacto imediato", disse Morris, que acredita que as duas empresas ganharão ritmo nos próximos dois ou três anos. "Elas levarão muito tempo para decifrar o código."

CriptoQuant prevê um ciclo de alta do Bitcoin menos explosivo
Crypto - Bitcoin & Altcoins

CriptoQuant prevê um ciclo de alta do Bitcoin menos explosivo

13h15 ▪ 1 min de leitura ▪ por Luc Jose A. Resumir este artigo com: ChatGPT Perplexity Grok Segundo Ki Young Ju, fundador da CriptoQuant, o ciclo de alta do bitcoin multiplicaria seu preço por três a cinco, contra mais de dez durante algumas fases históricas. Essa previsão baseia-se em uma volatilidade menos extrema e uma forte presença institucional, mas não representa um objetivo de preço garantido. Em resumo Ki Young Ju prevê um ciclo de alta do Bitcoin menos explosivo, com um retorno potencial de 3 a 5 vezes. Um ponto de partida em 58000 dólares colocaria o bitcoin entre 174000 e 290000 dólares, sem constituir uma meta oficial. O aumento da capitalização e a chegada dos institucionais podem reduzir a volatilidade em relação aos ciclos anteriores. Os dados on-chain apoiam a ideia de um mercado mais maduro, com correções potencialmente menos profundas. Esses indicadores não garantem nenhuma trajetória de preço, e o cenário dependerá principalmente dos fluxos e dos detentores de longo prazo. CriptoQuant prevê um ciclo de alta menos explosivo Em 22 de setembro, Ki Young Ju fez uma apresentação sobre um cenário no qual o avanço do bitcoin permaneceria inferior às explosões observadas durante seus primeiros ciclos. Ele destacou: O líder da CriptoQuant acredita que a ampliação do mercado diminui a influência dos capitais especulativos. Quando a valorização do bitcoin era menor, entradas limitadas eram suficientes para desencadear fortes altas. Em seguida, as saídas causavam correções que podiam chegar a 80%. Seu cenário baseia-se em quatro evoluções essenciais : O preço poderia ser multiplicado por três a cinco durante o ciclo ; O próximo mercado de baixa poderia provocar uma correção menos profunda ; Os investidores institucionais limitariam alguns movimentos especulativos ; Uma capitalização mais alta poderia reduzir o efeito de cada novo fluxo. Tal progressão implica um compromisso. O bitcoin poderia oferecer menos aumentos parabólicos, no entanto também ficaria menos exposto aos colapsos observados durante ciclos anteriores. Ki Young Ju considera essa estabilidade um fator capaz de atrair mais capitais a longo prazo. O ponto baixo em 58000 dólares muda o cálculo Esta publicação de Ki Young Ju não indica explicitamente o preço a partir do qual seu múltiplo deve ser aplicado. Assim, seria enganoso multiplicar diretamente o preço atual, próximo de 86000 dólares, por três ou cinco. No final de junho, o bitcoin atingiu um ponto baixo próximo a 58000 dólares. Tomando esse nível como o início de um novo ciclo, uma multiplicação por três poderia dar quase 174000 dólares. Uma multiplicação por cinco deveria conduzir a 290000 dólares. Essa faixa representa uma simples tradução matemática do cenário, e não uma meta oficial estabelecida pela CriptoQuant. Um preço de 174000 dólares poderia superar em quase 38% o recorde de 126080 dólares alcançado em outubro de 2025. O bitcoin já acumulou cerca de 49% desde seu ponto baixo de junho. Parte do retorno previsto já estaria assim concretizada se essa data servisse realmente como referência. Além disso, um preço multiplicado por três equivale a um aumento de 200% e não de 300%. Da mesma forma, uma multiplicação por cinco constitui um aumento de 400%. Tal distinção evita superestimar a abrangência da previsão. A volatilidade do bitcoin diminui progressivamente Essa análise de Ki Young Ju coincide com uma tendência documentada pela Fidelity Digital Assets. Assim, em um estudo publicado em 2024, a empresa observou um declínio progressivo da volatilidade do bitcoin à medida que sua capitalização aumentava. Logicamente, capitais idênticos produzem menos efeito quando entram em um mercado cada vez mais profundo. No entanto, o tamanho do mercado não explica tudo. Uma análise recente da Glassnode atribui cerca de 19% das flutuações da volatilidade ajustada da tendência à oferta detida por investidores de longo prazo. Essa oferta ilíquida justificaria perto de 12%, contra apenas 3% para a capitalização. Quando muitos bitcoins permanecem bloqueados em carteiras de longo prazo, o volume disponível para transações diminui. Essa situação pode estabilizar o preço quando oferta e demanda permanecem equilibradas. Também pode amplificar movimentos se a demanda aumentar abruptamente ou se antigos detentores começarem a vender novamente. Os indicadores on-chain não garantem a alta Ki Young Ju também baseia seu cenário no índice de lucros e perdas da CriptoQuant. Sua média móvel de 365 dias mostra picos menos altos que nos ciclos anteriores, mas também pontos baixos mais resistentes. A razão MVRV teria permanecido acima de um, inclusive durante a recente correção. Assim, os detentores mantiveram coletivamente um valor de mercado superior ao seu custo estimado de aquisição. A capitalização realizada também cresce, o que a CriptoQuant interpreta como a chegada de novos capitais. Assim, as vendas pelas grandes carteiras históricas teriam desacelerado, enquanto muitos atores importantes do mercado futuro teriam constituído posições de compra perto do ponto baixo. Esses indicadores apoiam a hipótese de um ciclo mais maduro, contudo não validam uma trajetória imediata rumo a 174000 ou 290000 dólares. A média anual do índice de rentabilidade permanece abaixo de zero e continuava a cair. A evolução dos fluxos institucionais, da volatilidade e das vendas dos detentores de longo prazo poderá determinar se o cenário da CryptoQuant se confirma. Maximize sua experiência na Cointribune com nosso programa "Read to Earn"! Para cada artigo que você lê, ganhe pontos e acesse recompensas exclusivas. Inscreva-se agora e comece a acumular vantagens. Entrar no programa A A Lien copié

BC prega cautela nos cortes da Selic e não vê grandes solavancos no câmbio – Money Times
Selic

BC prega cautela nos cortes da Selic e não vê grandes solavancos no câmbio – Money Times

Nilton David, diretor de Política Monetária do Banco Central (Imagem: Linkedin) O diretor de Política Monetária do Banco Central, Nilton David, reforçou nesta quarta-feira (23) que a autoridade monetária deve avançar com cautela nos próximos passos da Selic e minimizou o risco de grandes solavancos no câmbio com a redução do diferencial de juros entre Brasil e Estados Unidos. CONTINUA DEPOIS DA PUBLICIDADE CONTINUA DEPOIS DA PUBLICIDADE Durante conferência promovida pelo J. Safra, em São Paulo, David afirmou que, em momentos de maior incerteza, a política monetária deve ser conduzida com movimentos suaves, de forma a minimizar impactos mais bruscos sobre a economia e os mercados. Segundo o diretor, o BC está promovendo um ciclo de “calibração”, e não propriamente de flexibilização monetária. Na avaliação de David, trata-se de um “ajuste fino” da política monetária, uma vez que os juros brasileiros continuam em terreno contracionista. A fala ocorre uma semana após o Comitê de Política Monetária (Copom) reduzir a Selic em 0,25 ponto percentual, para 13,75% ao ano, dando continuidade ao ciclo de cortes iniciado em março. E o dólar? David também minimizou os possíveis efeitos sobre o câmbio da redução do diferencial de juros entre Brasil e Estados Unidos. CONTINUA DEPOIS DA PUBLICIDADE CONTINUA DEPOIS DA PUBLICIDADE Enquanto o BC brasileiro vem reduzindo a Selic, o Federal Reserve (Fed) elevou os juros neste mês. Na teoria, a combinação diminui a vantagem relativa dos ativos brasileiros e pode reduzir o chamado carry trade, estratégia na qual investidores buscam retornos maiores em países com juros elevados. Esse movimento poderia favorecer a saída de recursos e pressionar o dólar frente ao real. David, porém, disse não esperar grandes solavancos no câmbio. Segundo ele, o atual estágio da política monetária brasileira, que exige juros mais elevados do que no passado diante da desancoragem das expectativas de inflação, faz com que o real esteja um pouco menos sensível à redução do diferencial de juros do que em outros momentos. A avaliação reforça a mensagem de que, apesar dos cortes recentes da Selic, o BC ainda considera a política monetária restritiva e pretende conduzir os próximos passos de forma gradual e cautelosa. CONTINUA DEPOIS DA PUBLICIDADE CONTINUA DEPOIS DA PUBLICIDADE *Com informações da Reuters CONTINUA DEPOIS DA PUBLICIDADE

Relatório da Chainalysis: Os EUA possuem a maior quantidade de criptomoedas, mas são os que menos as utilizam
Altcoins

Relatório da Chainalysis: Os EUA possuem a maior quantidade de criptomoedas, mas são os que menos as utilizam

Principais conclusões A Chainalysis registrou US$ 9,4 trilhões em atividade na cadeia de blocos no ano encerrado em 30 de junho de 2026. O valor das stablecoins transfronteiriças cresceu 77,5%, chegando a US$ 220,3 bilhões, com pagamentos médios de US$ 3.000. O Brasil assumiu a liderança em adoção, com uma criptoeconomia de US$ 252,5 bilhões, à frente dos EUA. O número que não mudou A sétima edição do relatório “Geografia das Criptomoedas” da Chainalysis abrangeu um dos períodos mais estranhos da história do mercado, ou seja, entre 1º de julho de 2025 e 30 de junho de 2026. O bitcoin atingiu sua maior alta de todos os tempos, mas depois registrou sua maior queda em valor em dólares já registrada, perdendo US$ 67.000 do pico ao vale. A criptoeconomia mundial (medida pela soma dos influxos de serviços, das atividades domésticas ponto a ponto e das transferências internacionais) passou de US$ 9,5 trilhões para US$ 9,4 trilhões, apresentando um recuo de 1,6% em um mercado que perdeu metade de seu valor. A comparação que torna esse número realmente notável é o mercado em baixa de 2023, que reduziu a criptoeconomia em 23%, ou US$ 1,2 trilhão, diante de uma contração da capitalização de mercado de apenas US$ 0,3 trilhão. Desta vez, a capitalização de mercado caiu sete vezes mais, e a economia perdeu US$ 0,1 trilhão. Para onde o crescimento realmente foi O valor que fluiu para os negócios de criptomoedas (sejam elas corretoras, protocolos de finanças descentralizadas, plataformas de empréstimo, ou pontes) caiu 4,3%, passando de US$ 9,30 trilhões para US$ 8,90 trilhões, enquanto o valor movimentado diretamente entre carteiras pessoais dentro de um país aumentou 302,9%, passando de US$ 56,8 bilhões para US$ 228,7 bilhões, com sua participação subindo em todas as oito regiões monitoradas. Focando nas stablecoins, as transações domésticas ponto a ponto são agora 96% em stablecoins; considerando todos os ativos, esse canal na verdade caiu 19,7%, mas sua parcela em stablecoins subiu 377,7%. A queda, em outras palavras, recaiu sobre a metade das criptomoedas que acompanha o preço e poupou a metade que movimenta dinheiro. Os corredores que ninguém estava observando O valor das stablecoins transfronteiriças subiu 77,5%, passando de US$ 124,2 bilhões para US$ 220,3 bilhões, com o volume mensal mais que dobrando de US$ 11 bilhões em janeiro de 2025 para US$ 24 bilhões em junho de 2026. O valor médio dos pagamentos foi de cerca de US$ 3.000, um valor que descarta liquidações institucionais e aponta, em vez disso, para faturas, remessas e poupanças sendo transferidas para um local mais seguro. Philip Gradwell, vice-presidente de economia da Tether, observou: “A atividade tornou-se consistente, sendo encaminhada por meio de carteiras em um ritmo constante, em vez de em picos. Essa é a marca registrada da atividade comercial e empresarial, não da especulação.” O quartil mais movimentado dos corredores ainda responde por 96,1% do valor, mas os três quartis inferiores passaram de US$ 0,26 bilhão para US$ 8,66 bilhões, e 4.708 novos corredores foram abertos, movimentando US$ 2,64 bilhões. Gradwell atribuiu essa “cauda longa” ao custo, já que o USDT custa, em média, cerca de um centavo por transação. A Chainalysis atribui às estruturas regulatórias emergentes (como a Lei GENIUS nos EUA, a MiCA na União Europeia e as iniciativas no Japão, Hong Kong, Cingapura e no Reino Unido) o impulso à adoção de stablecoins. O Bitcoin.com News acompanhou o lado comercial, desde o projeto-piloto M-Pesa da Visa na República Democrática do Congo até 71% das instituições latino-americanas que utilizam stablecoins em transações internacionais. Duas formas diferentes de adoção O relatório da Chainalysis classificou os países com base em quatro indicadores: fluxos de serviços, atividade doméstica ponto a ponto, fluxos transfronteiriços e saldos na blockchain, atribuindo a cada um uma média geométrica, que penaliza desempenhos desequilibrados. O Brasil ficou em primeiro lugar e, como a maior economia de criptomoedas da América Latina, com US$ 252,5 bilhões, ficou entre os quatro primeiros do mundo em todos os critérios: Segundo em fluxos transfronteiriços Terceiro em fluxos de serviços Terceiro em transações peer-to-peer domésticas Quarto em saldos O Bitcoin.com News informou no início deste ano que as stablecoins haviam superado o bitcoin na demanda brasileira. O contraste ficou ainda mais nítido, já que os EUA ficaram em segundo lugar no ranking geral, em primeiro tanto em fluxos totais quanto em saldos, mas em 20º em transações peer-to-peer e em 11º em fluxos transfronteiriços. A Nigéria ficou em terceiro lugar, apresentando exatamente o oposto: ou seja, em primeiro lugar no mundo tanto em fluxos peer-to-peer domésticos quanto em fluxos transfronteiriços, e em 18º lugar tanto em fluxos de serviços quanto em saldos. Esses não são o mesmo fenômeno sob diferentes perspectivas. Um é um mercado de investimentos; o outro é uma rede de pagamentos. Dados da Gallup publicados em 21 de setembro revelaram que a posse de criptomoedas nos EUA havia caído para 11% dos investidores, um número que nada diz sobre se alguém as está usando para movimentar dinheiro. A âncora por trás Os ativos globais na cadeia de blocos caíram de um pico de US$ 0,86 trilhão em setembro de 2025 para US$ 0,44 trilhão, enquanto os saldos de stablecoins se mantiveram entre US$ 98 bilhões e US$ 109 bilhões durante todo o período. Todo o restante caiu 55,6%, deixando as stablecoins em 22,5% de todo o valor na blockchain (não porque os detentores compraram mais, mas porque os ativos ao redor delas diminuíram). Há duas ressalvas a serem consideradas, pois a metodologia utilizada desta vez parece ser nova. Como resultado, a tabela não é totalmente comparável ao índice do ano passado, que colocou a Índia em primeiro lugar e o Brasil em quinto. Além disso, a Chainalysis considera seu total um valor mínimo, e não uma estimativa, o que é outro fator que vale a pena levar em conta.

O descompasso de juros entre Brasil e EUA virou oportunidade para a Bolsa?
Selic

O descompasso de juros entre Brasil e EUA virou oportunidade para a Bolsa?

Enquanto o Federal Reserve mantém juros elevados para combater os efeitos inflacionários do choque de energia, o Banco Central brasileiro já iniciou o ciclo de cortes da Selic: o que muda na Bolsa? Publicidade A ideia de que os Estados Unidos estão apertando a política monetária enquanto o Brasil começa a flexibilizá-la pode criar uma oportunidade pouco comum para o mercado acionário brasileiro, de acordo com a Ágora Investimentos. Enquanto o Federal Reserve mantém os juros elevados para lidar com uma inflação pressionada pelo choque de energia, o Banco Central brasileiro já realizou cinco cortes consecutivos da Selic, em meio à desaceleração da atividade econômica e a uma inflação considerada mais comportada. Na avaliação da corretora, essa diferença de estágio dos ciclos monetários ajuda a explicar por que o tradicional receio de que “juros altos nos Estados Unidos prejudicam o Brasil” não se materializou da forma esperada em 2026. Fim da renda fixa irresistível? A Ágora argumenta que o principal efeito da queda dos juros é alterar a atratividade relativa entre renda fixa e renda variável. Durante anos, a Selic elevada ofereceu um retorno suficientemente alto para que muitos investidores permanecessem concentrados em títulos de renda fixa. Com o início do ciclo de cortes, porém, esse diferencial começa a diminuir. Continua depois da publicidade Segundo a análise, à medida que o retorno da renda fixa perde parte do apelo, cresce a tendência de migração gradual de recursos para ativos mais arriscados, incluindo ações. A corretora destaca ainda que setores ligados ao mercado doméstico costumam ser os primeiros beneficiados por juros menores, especialmente empresas de varejo, construção civil, consumo e serviços, que dependem mais intensamente de crédito e atividade econômica. O diferencial de juros continua favorecendo Brasil Continua depois da publicidade Mesmo com a redução da Selic, a Ágora ressalta que o Brasil continua oferecendo um dos maiores diferenciais de juros do mundo em relação aos Estados Unidos. Esse prêmio ainda elevado ajuda a preservar a atratividade dos ativos brasileiros para investidores internacionais e contribui para sustentar o real. Segundo o relatório, esse fator ajuda a explicar um comportamento que surpreendeu parte do mercado neste ano. Apesar do aperto monetário americano, o real se valorizou aproximadamente 3% em 2026, enquanto o Ibovespa acumulou valorização próxima de 30% em doze meses, renovando máximas históricas. Continua depois da publicidade A interpretação da casa é que o diferencial de juros continua suficientemente elevado para compensar parte dos efeitos negativos vindos do exterior. A Ágora também faz um paralelo com o período entre 2016 e 2018. Naquele momento, o Banco Central brasileiro promovia um ciclo agressivo de redução dos juros enquanto os Estados Unidos caminhavam na direção oposta. O resultado foi uma forte valorização da bolsa brasileira, sustentada pela recuperação da atividade doméstica e pela expectativa de reformas econômicas. A corretora não afirma que o atual ciclo repetirá exatamente aquele movimento, mas destaca que momentos de queda da Selic historicamente costumam coincidir com períodos mais favoráveis para a renda variável. Continua depois da publicidade Exportadoras funcionam como proteção Outro ponto destacado pela Ágora é a composição do Ibovespa. Segundo a análise, aproximadamente um terço do índice é formado por grandes exportadoras e empresas com receitas dolarizadas, como Petrobras (PETR4) e Vale (VALE3). Essas companhias funcionam como uma espécie de proteção natural em cenários de deterioração do ambiente externo ou desvalorização cambial. Na prática, isso faz com que a bolsa brasileira apresente uma combinação peculiar: de um lado, empresas domésticas que se beneficiam diretamente de juros menores; de outro, exportadoras capazes de amortecer choques externos. Eleição e cenário fiscal seguem no radar Apesar da visão construtiva, a corretora não ignora os riscos. Entre os principais pontos de atenção aparecem as eleições presidenciais de outubro, as dúvidas sobre o cenário fiscal a partir de 2027 e a possibilidade de fortalecimento global do dólar. A recomendação da casa é evitar apostas concentradas em um único tema e buscar uma carteira equilibrada entre empresas domésticas, que capturam a queda dos juros, e exportadoras, que oferecem proteção contra turbulências externas. Para a Ágora, o momento atual não elimina a volatilidade, mas cria condições potencialmente favoráveis para quem mantém uma visão de longo prazo.

Brasil lidera mercado global de criptomoedas e movimenta US$ 252,5 bilhões
Notícias de Economia

Brasil lidera mercado global de criptomoedas e movimenta US$ 252,5 bilhões

O que deu errado com o bitcoin? Cripto perde metade do valor após máxima histórica 1:45 Principal moeda digital do mundo enfrenta dúvidas sobre seu papel como reserva de valor, mas analistas ainda enxergam recuperação. Crédito: TV Estadão Confira o resumo que a LE.IA, a IA do Estadão, fez pra você O Brasil lidera a adoção global de criptomoedas, movimentando US$ 252,5 bilhões entre 2025 e 2026, segundo a Chainalysis. Superando EUA e Nigéria, o país destaca-se em fluxos transfronteiriços e economia peer-to-peer. A regulação do Banco Central fortalece exchanges locais, enquanto stablecoins crescem 495%, impulsionadas por empresas. Globalmente, a economia cripto caiu 1,6%, mas a América Latina cresceu 9,8%, com destaque para México, Argentina e Venezuela, que aumentou 107,2% após a prisão de Nicolás Maduro. Abrir o resumo O Brasil ocupa a primeira posição global em adoção de criptomoedas, segundo o Geography of Cryptocurrency Report 2026, relatório da Chainalysis, plataforma de dados de blockchain, divulgado nesta quarta-feira (23). Entre 1º de julho de 2025 e 30 de junho de 2026, a economia cripto brasileira movimentou US$ 252,5 bilhões. PUBLICIDADE Na classificação geral, o País superou os Estados Unidos e a Nigéria, que ocuparam a segunda e a terceira colocação, respectivamente. Para medir os mercados de criptoativos, o estudo considera quatro fatores: fluxos totais de serviços (valores recebidos por corretoras centralizadas e outros serviços cripto), economia peer-to-peer (valores movimentados diretamente entre carteiras pessoais dentro do mesmo país), fluxos transfronteiriços (valores que atravessam uma fronteira nacional) e saldos (ativos mantidos no período, combinando carteiras pessoais geolocalizáveis com os saldos mantidos em plataformas). Os valores são ponderados pelo tamanho dos países. Publicidade Para cada uma das quatro medidas, a Chainalysis coloca todos os países em uma escala comum de 0 a 1, atribuindo 0 ao país com a menor classificação e 1 ao país com a maior. O Brasil ficou entre os quatro países com a maior nota em todos os fatores acompanhados pelo índice: segundo lugar em fluxos transfronteiriços, terceiro em fluxos totais de serviços, terceiro na economia doméstica peer-to-peer e quarto em saldos. Na América Latina, o peso do mercado cripto brasileiro cresceu. No período de 2022, o País respondia por 31,6% do valor movimentado em criptomoedas na região, participação que chegou a 43,7% no cenário atual – quase metade do total. Publicidade A liderança se manteve mesmo após a retração de 1,6% na economia cripto brasileira em relação ao último ano. Em uma perspectiva mais longa, porém, o mercado local cresceu 179,4% entre os períodos reportados em 2024 e 2026. O setor vem se tornando mais concentrado em plataformas domésticas, ou seja, exchanges sediadas no Brasil. A participação dessas empresas nos fluxos destinados a corretoras no País saltou de 1,5% para 12,5%. O movimento vai na contramão do observado no restante da América Latina, onde plataformas domésticas perderam espaço para concorrentes internacionais. O relatório atribui essa realidade ao avanço regulatório do mercado cripto no Brasil. Resoluções do Banco Central (BC) introduziram exigências para os Prestadores de Serviços de Ativos Virtuais (PSAVs), incluindo aspectos de governança, gestão de risco e até definições de capital mínimo. As empresas do setor têm até 30 de outubro para atender às regras do BC e protocolar pedido de autorização para atuar como PSAVs. Publicidade Essas barreiras trazem dificuldades para empresas menores. “Muitos provedores de pagamentos estão enfrentando dificuldades por causa disso”, afirma Fabrício Tota, vice-presidente de negócios cripto do Mercado Bitcoin. “Nos próximos 12 meses, acho que veremos muito menos players nativos de cripto aqui no Brasil”, acrescenta. Para Julia Rosin, presidente da Associação Brasileira de Criptoeconomia (ABcripto), as exigências maiores podem acabar aumentando a confiança dos consumidores nas empresas que permanecerem no mercado. “Quando chegam as regras, a confiança vem junto”, diz. Outro destaque no País foi o crescimento das stablecoins (criptomoedas atreladas a ativos estáveis). O valor da economia brasileira desse tipo de ativo aumentou 495%, superando o avanço de 89,4% registrado no restante da América Latina. Publicidade Localmente, o uso dessas criptomoedas aparece associado ao mercado corporativo. Empresas usam stablecoins para liquidez e transferências internacionais, enquanto a ampla utilização do Pix faz com que as stablecoins tenham menos destaque nos pagamentos cotidianos dos consumidores. O avanço também pode ser observado na forma como esses ativos são mantidos. Desde julho de 2024, o número de carteiras brasileiras com pelo menos US$ 10 mil em stablecoins aumentou 347%, bem acima do crescimento observado no México, de 91%, na Argentina, de 82%, e no Chile, de 47%. Brasil superou Estados Unidos e Nigéria como país com maior adoção de criptomoedas. Economia cripto global recua com queda do bitcoin Globalmente, a economia cripto movimentou US$ 9,4 trilhões entre 1º de julho de 2025 e 30 de junho de 2026, uma queda de 1,6% na comparação anual. O período analisado pelo estudo foi marcado por volatilidade, com o bitcoin atingindo máxima histórica em outubro de 2025, mas perdendo US$ 67 mil entre o pico e a mínima do intervalo. Publicidade Nos meses analisados, fluxos de pequeno valor cresceram. As transferências inferiores a US$ 100 aumentaram 78,4%, enquanto as transferências entre US$ 100 e US$ 1.000 subiram 58,6%. Essa participação do varejo representa apenas uma pequena parcela da atividade econômica de 2026, totalizando US$ 273 bilhões de quase US$ 10 trilhões em atividade. Ainda assim, segundo o relatório, indica que os usuários de varejo continuaram ativos durante o mercado de baixa. As transferências de tamanho institucional também se mostraram relativamente resilientes em meio à queda dos preços do bitcoin. As transferências de US$ 1 milhão ou mais recuaram apenas 7,2% em relação ao período anterior. Publicidade Mercado cripto da América Latina cresce quase 10% A América Latina foi a sexta maior economia cripto do mundo, com US$ 593,8 bilhões em atividade, crescimento de 9,8% na comparação anual. O estudo aponta que fatores como inflação persistente e volatilidade cambial na região têm levado famílias e empresas a buscar alternativas às moedas locais, recorrendo às criptomoedas. “Aqui na América Latina, toda essa adoção vem da necessidade”, destaca Carlos Peralta, especialista sênior em políticas públicas da Bitso. “Não é simplesmente adoção pela adoção.” Apesar de o Brasil ser o líder mundial em adoção de criptomoedas e ter participação dominante na atividade econômica regional, ele não foi o responsável principal pelo crescimento do mercado cripto da América Latina no período de 2026. Publicidade As economias cripto do México, Argentina e Colômbia estiveram entre as que mais se destacaram em crescimento, com avanços de 25,5%, 15,3% e 13,8% na comparação anual, respectivamente. Outro destaque foi a Venezuela, cuja economia cripto movimentou US$ 39,1 bilhões no período analisado, alta de 107,2%. Segundo o estudo, o avanço foi impulsionado pelo episódio envolvendo a prisão de Nicolás Maduro, em janeiro, que levou a um aumento da busca por criptoativos atrelados ao dólar, em substituição ao bolívar. Leia mais

Dólar abre em alta com cenário eleitoral e petróleo no radar
UOL - Notícias

Dólar abre em alta com cenário eleitoral e petróleo no radar

São Paulo O dólar abriu em alta nesta quarta-feira (23), com investidores mais cautelosos diante da falta de avanços e de acordos envolvendo a guerra no Irã. O mercado também permanece atento ao cenário eleitoral, após pesquisa Atlas/Bloomberg apontar empate técnico entre Lula (PT) e Flávio Bolsonaro (PL), com o presidente numericamente à frente. Por volta das 9h40, a moeda americana avançava 0,78%, a R$ 5,142. No exterior, o índice DXY, que mede o desempenho do dólar ante seis outras divisas fortes, também subia, 0,36%. Notas de US$ 100 - Martin Zabala - 2.jan.26/Xinhua Lula e Flávio seguem tecnicamente empatados em um eventual segundo turno da eleição presidencial, mas o petista passou a ter uma pequena vantagem numérica, segundo pesquisa Atlas/Bloomberg divulgada nesta quarta-feira. Lula registra 47,7% das intenções de voto, ante 47,4% de Flávio. No levantamento anterior, divulgado em 17 de setembro, os percentuais eram de 46,8% e 47,2%, respectivamente. A leitura entre analistas do mercado financeiro é de que o senador tem um perfil mais alinhado à disciplina nas contas públicas do que o atual presidente, o que é visto como positivo para os ativos domésticos. No exterior, o petróleo Brent, referência mundial de preços da commodity, sobe mais de 1%, retomando o patamar de US$ 100. A alta do petróleo eleva as perspectivas para a inflação e aumenta a cautela dos investidores diante do temor de manutenção dos juros em níveis elevados por mais tempo, o que tende a pressionar ativos de risco. Folha Mercado Receba no seu email o que de mais importante acontece na economia; aberta para não assinantes. Carregando... Na véspera (22), o dólar fechou em leve queda de 0,08%, cotado a R$5,102, após investidores repercutirem a ata do Copom (Comitê de Política Monetária), que apontou perda de força da atividade econômica em meio aos juros altos e à queda da inflação. O Ibovespa, principal índice da Bolsa de Valores brasileira, fechou em alta de 0,44%, aos 187.422 pontos. Davi Lelis, sócio da Valor Investimentos, afirma que dois fatores sustentaram a Bolsa. O primeiro é o chamado "trade eleitoral". Na prática, segundo ele, as pesquisas vêm mostrando uma disputa apertada, e parte do mercado se anima com a expectativa de um cenário fiscal mais previsível, independentemente de quem vencer a eleição. O segundo fator, de acordo com Lelis, são os grandes bancos, que têm peso significativo no índice e vêm sustentando os pregões de maior apetite por risco. Apesar do resultado positivo no dia, o especialista chama a atenção para a saída de investidores estrangeiros. Segundo ele, mesmo com a Bolsa próxima de suas máximas, o dinheiro de fora vem diminuindo. Um dos motivos seria a alta dos juros nos Estados Unidos, que reduz a atratividade dos investimentos em países emergentes, como o Brasil, para quem busca retornos maiores. A ata do Copom, divulgada na última terça, manteve o tom cauteloso do comunicado publicado na última quarta-feira (16), quando o colegiado decidiu, por unanimidade, reduzir pela quinta vez seguida a taxa básica de juros, a Selic, de 14% para 13,75% ao ano. Yihao Lin, economista da Genial Investimentos, afirma que a ata sinalizou um comitê confiante no processo de desinflação da economia, mesmo diante de um ambiente externo incerto e da manutenção das expectativas de inflação acima da meta perseguida pelo Banco Central. "Apesar do nosso cenário-base ser de manutenção da taxa de juros no patamar atual de 13,75% até o final do ano, entendemos que a ata aponta para uma maior inclinação do Copom seguir afrouxando a Selic nas próximas reuniões", diz o economista. Ele acrescenta que a continuidade do ciclo de cortes dependerá do resultado das eleições e de seu impacto sobre o câmbio. C-Level Uma newsletter com informações exclusivas para quem precisa tomar decisões Carregando... Caio Megale, economista-chefe da XP, afirma que o Copom reiterou que a atividade econômica parte de um patamar ainda forte e que a inflação segue acima da meta. Ainda assim, segundo ele, os indicadores caminham de forma clara na direção desejada pelo comitê. "Por isso, entendemos que a continuidade do ciclo de ajustes na taxa de juros permanece sendo o cenário-base da autoridade monetária", diz o especialista. Ele afirma ainda que o ambiente externo continua sendo uma fonte de risco. A ata mencionou as "tensões geopolíticas e seus efeitos sobre os preços de commodities e insumos", fatores que, de acordo com Megale, alteraram as expectativas para a condução da política monetária nas economias desenvolvidas. Nesse cenário, o mercado também acompanha as cotações do petróleo, que influenciam as expectativas de inflação e juros no mundo. Desde a última segunda-feira (21), o barril voltou a ser negociado abaixo de US$ 100. O recuo está associado à expectativa de um acordo entre Irã e Estados Unidos. Nos últimos dias, o presidente dos EUA, Donald Trump, sinalizou estar aberto a um encontro com o presidente iraniano, Masoud Pezeshkian, que deve estar em Nova York para a Assembleia Geral das Nações Unidas. Ao comentar a possibilidade de um entendimento com Teerã durante a abertura da Assembleia, Trump afirmou acreditar que os dois países chegarão a um acordo após as eleições de meio de mandato nos EUA. "Eu acredito que vamos fazer um acordo depois das eleições, porque não faz sentido para eles [Irã] não fazerem. Eles estão esperando para ver como vou me sair nas eleições de meio de mandato. O que eles não percebem é que eu não estou concorrendo. Já concorri e vencemos por uma vitória esmagadora. Vou estar aqui por mais dois anos e meio." A expectativa por negociações, contudo, contrasta com sinais de escalada do conflito. No sábado (19), os arredores do principal aeroporto de Riad, capital da Arábia Saudita, foram atacados, e uma densa coluna de fumaça foi vista. Os houthis, grupo do Iêmen apoiado pelo Irã, reivindicaram a autoria da ofensiva. Além disso, os EUA anunciaram na última segunda-feira que todas as companhias aéreas iranianas terão suas operações interrompidas a partir desta quarta. Em Wall Street, as Bolsas fecharam a véspera sem direção única. O Dow Jones caiu 0,36%, pressionado principalmente pelas ações da Cisco Systems, empresa de tecnologia. O S&P 500 fechou estável, enquanto o Nasdaq subiu 0,45%. Os rendimentos dos Treasuries, títulos do Tesouro americano, de dez anos fecharam estáveis, após recuarem 0,90% na véspera, em movimento também influenciado pela melhora nas cotações do petróleo. No Brasil, os juros futuros fecharam em queda. Às 17h20, a taxa do DI (Depósito Interfinanceiro) para janeiro de 2028 estava em 13,495%, com recuo de 0,03 ponto percentual. O contrato para janeiro de 2035 recuou 0,07 ponto percentual, a 13,955%. Leonardo Mendes, consultor financeiro da Manchester Investimentos, afirma que os juros futuros tiveram movimentos mais intensos nos trechos intermediário e longo da curva, enquanto a ponta curta ficou relativamente estável. Segundo ele, o mercado segue sem uma direção clara para os juros de prazo mais longo, pressionados pelo cenário externo, com o Fed mais duro, Treasuries elevados e volatilidade do petróleo, além das incertezas fiscais e eleitorais no Brasil. No mercado doméstico, os investidores também repercutiram a nova pesquisa Quaest. No levantamento, o presidente Lula (PT) tem 37% das intenções de voto no primeiro turno, contra 33% do senador Flávio Bolsonaro (PL). Na pesquisa da semana passada, o petista aparecia com 36%, enquanto o filho de Jair Bolsonaro tinha 31%. Em um cenário de segundo turno, Flávio Bolsonaro tem 42% e Lula, 41%, configurando empate técnico. Na rodada anterior, o candidato do PL também tinha 42%, enquanto o atual presidente registrava 40%.

Perguntas Frequentes sobre Notícias Financeiras

De onde vêm as notícias financeiras exibidas no Cotações Hoje?
As notícias são agregadas em tempo real dos principais portais de finanças, economia e negócios do Brasil e do mundo através de feeds e APIs credenciadas (como DataNews).
Com que frequência as notícias do mercado são atualizadas?
O feed de notícias é atualizado continuamente a cada poucos minutos, garantindo que você tenha acesso imediato a fatos relevantes, balanços corporativos e novidades da B3.
Como funcionam os resumos inteligentes de notícias por IA?
Nossa plataforma utiliza modelos de inteligência artificial para resumir os principais acontecimentos do pregão e contextualizar o impacto dos fatos nos preços de ações, FIIs e moedas.
As notícias cobrem quais mercados e ativos?
Cobrimos o mercado acionário brasileiro (B3), fundos imobiliários, câmbio (Dólar, Euro), criptomoedas (Bitcoin, Ethereum), taxas de juros (Selic, Copom) e indicadores de inflação (IPCA).