MRCK34 Merck & Co., Inc. Shs Unsponsored Brazilian Depository Receipt Repr 0.125 Sh – Cotação Hoje
Merck & Co., Inc. Shs Unsponsored Brazilian Depository Receipt Repr 0.125 Sh
Fonte: B3 (Brasil, Bolsa, Balcão)·Atualizado em 10/11/2026 às 11:12
MRCK34 (Merck & Co., Inc. Shs Unsponsored Brazilian Depository Receipt Repr 0.125 Sh) é um Brazilian Depositary Receipt (BDR). No pregão de hoje, o ativo é negociado a R$ 104,26, registrando variação de -3.95% no dia. O ativo opera a um múltiplo Preço/Lucro (P/L) de 147.57x. O índice Preço/Valor Patrimonial (P/VP) está avaliado em 8.06x. O Dividend Yield (DY) acumulado nos últimos 12 meses é de aproximadamente 1.42%.
Resumo Fundamentalista de MRCK34
O ativo MRCK34 (Merck & Co., Inc. Shs Unsponsored Brazilian Depository Receipt Repr 0.125 Sh) está sendo negociado hoje a R$ 104,26, acumulando uma variação de -3.95% no pregão. Nos últimos 12 meses, a cotação oscilou entre a mínima de R$ 60,00 e a máxima de R$ 108,55. Em termos de valuation, o papel negocia a um múltiplo P/L de 147.57x e P/VP de 8.06x. Com Dividend Yield acumulado nos últimos 12 meses de 1.42%.
Histórico de Cotação: MRCK34
Evolução do preço diário oficial e indicadores de tendência
Indicadores de Valuation
Indicadores de Endividamento
Indicadores de Eficiência
Indicadores de Crescimento
Dados Financeiros
Resultados Financeiros
| Indicador (Anual) | 2025 | 2024 | 2023 | 2022 |
|---|---|---|---|---|
| Receita Total | R$ 65.011,00 Mi | R$ 64.168,00 Mi | R$ 60.115,00 Mi | R$ 59.283,00 Mi |
| Lucro Bruto | R$ 0,00 Mi | R$ 0,00 Mi | R$ 0,00 Mi | R$ 0,00 Mi |
| EBIT / Lucro Operacional | R$ 22.424,00 Mi | R$ 21.207,00 Mi | R$ 3.035,00 Mi | R$ 17.406,00 Mi |
| Lucro Líquido | R$ 18.263,00 Mi | R$ 17.133,00 Mi | R$ 377,00 Mi | R$ 14.526,00 Mi |
Sobre a MRCK34
Outras Ações em Destaque na B3
Ver Todos os BDRs⚔️ Comparações Populares com MRCK34
Duelos 1 contra 1 de valuation, dividendos, preço teto e múltiplos fundamentalistas.
Notícias relacionadas

Fundo imobiliário amplia contrato com locatária e anuncia impacto positivo por cota; IFIX cai – Money Times
(Imagem: cherdchai chawienghong/ istockphoto) O fundo imobiliário Rio Negro (RNGO11) fechou um novo contrato de locação com a Vertem Soluções de Engajamento, que ampliará sua área ocupada na Torre Demini, empreendimento do portfólio do veículo. CONTINUA DEPOIS DA PUBLICIDADE CONTINUA DEPOIS DA PUBLICIDADE Segundo fato relevante divulgado ao mercado, o acordo foi assinado em 3 de novembro e prevê o aluguel de mais 678,18 metros quadrados (m²), correspondentes ao conjunto 41 do edifício. Com a expansão, a empresa passará a ocupar 2.034,54 m², contra os atuais 1.356,36 m². O novo contrato tem prazo de 36 meses, com vigência até 31 de outubro de 2029 e reajuste pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA). De acordo com o comunicado, o valor e as condições comerciais estão em linha com as últimas transações realizadas na região e com os preços praticados pelo próprio FII em outras salas comerciais do mesmo imóvel. “A expansão do atual ocupante reforça a atratividade e a qualidade do empreendimento, evidenciando a satisfação do locatário com o complexo e suas amenidades”, afirmou o fundo no comunicado. Impacto no resultado e vacância CONTINUA DEPOIS DA PUBLICIDADE CONTINUA DEPOIS DA PUBLICIDADE A nova locação deve gerar um impacto positivo de aproximadamente R$ 0,015 por cota ao mês no resultado do RNGO11, considerando o recebimento dos aluguéis e a redução das despesas com vacância, após o encerramento dos períodos de concessões e carências. Apesar da expansão, a vacância física (espaços vagos) do portfólio do veículo está em aproximadamente 18,71%. O acordo ainda prevê que, em caso de rescisão antecipada, a locatária deverá comunicar a decisão com pelo menos seis meses de antecedência. Nesse caso, o contrato também estipula pagamento de multa. Desempenho do IFIX Ainda no mercado de FIIs, o IFIX, principal índice da classe na bolsa de valores (B3), encerrou a segunda-feira (9) aos 3.590,39 pontos, com queda de 1,04%. CONTINUA DEPOIS DA PUBLICIDADE CONTINUA DEPOIS DA PUBLICIDADE Em novembro, o indicador apresenta perdas de 1,54%, enquanto, em 2026, está com desvalorização acumulada de 4,90%. Destaques do último pregão (9) O RBRR11 liderou as altas, com valorização de 2,64%. Na sequência, o LIFE11 subiu 2,42%, seguido pelo CCME11, que avançou 1,87%. Ticker Variação Último RBRR11 +2,64% R$ 63,00 LIFE11 +2,42% R$ 6,76 CCME11 +1,87% R$ 8,73 VCJR11 +1,79% R$ 63,00 LVBI11 +1,44% R$ 97,50 Já o TRXF11 liderou as baixas, com desvalorização de 7,09%. Na sequência, o CACR11 caiu 6,48%, seguido pelo GZIT11, que recuou 5,02%. Ticker Variação Último TRXF11 -7,09% R$ 59,00 CACR11 -6,48% R$ 10,96 GZIT11 -5,02% R$ 30,30 PVBI11 -4,98% R$ 59,89 KORE11 -4,84% R$ 61,38 CONTINUA DEPOIS DA PUBLICIDADE
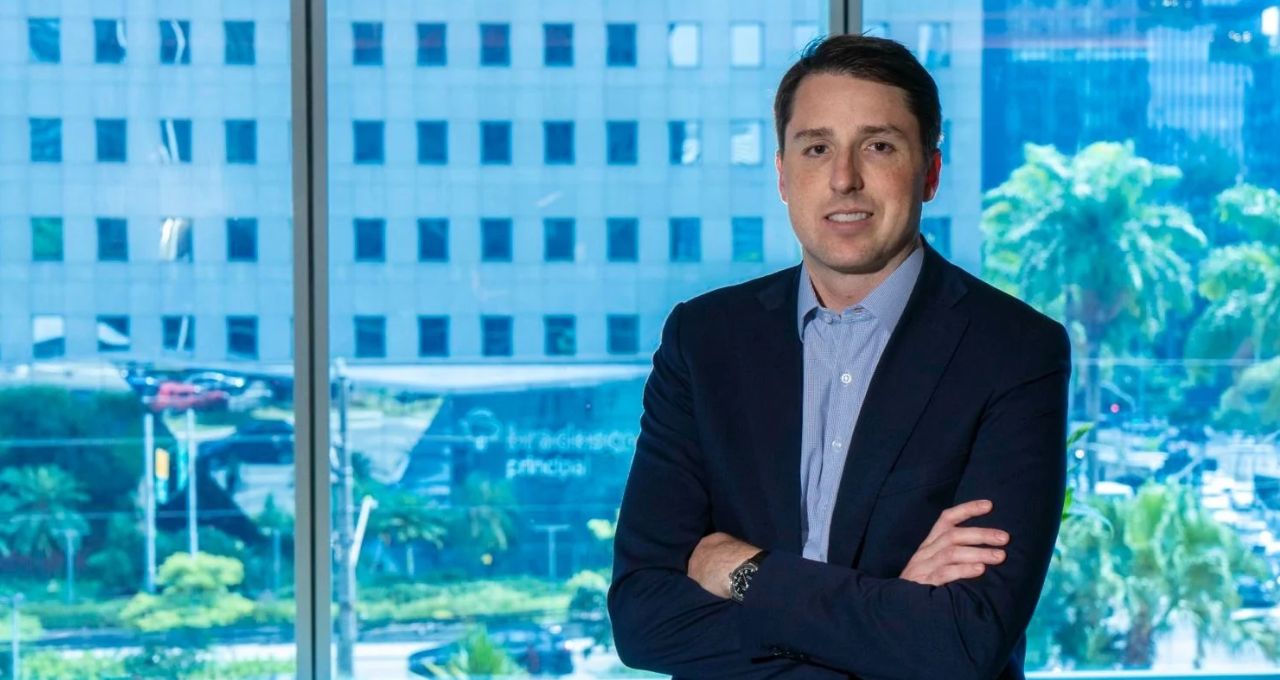
Lula, gringos, IPOs e o que esperar da Bolsa a partir de agora, segundo executivo do Bradesco BBI
A forte liquidação observada na bolsa desde a eleição de Luiz Inácio Lula da Silva (PT) para a Presidência teve um componente importante de ansiedade. Pelo menos essa é a avaliação de André Moor, head de investment banking do Bradesco BBI. CONTINUA DEPOIS DA PUBLICIDADE CONTINUA DEPOIS DA PUBLICIDADE Em conversa com jornalistas nesta segunda-feira (9), em São Paulo, o executivo afirmou que o mercado correu para ajustar preços sem ter clareza sobre qual será a política fiscal do novo governo e quem comandará o Ministério da Fazenda. "Muita gente criou expectativas sobre a discussão fiscal sem ter todos os argumentos na mesa", disse. Segundo Moor, a queda dos ativos refletiu muito mais a incerteza em relação ao rumo da economia do que decisões concretas já tomadas pela equipe de transição. "O mercado está ansioso para entender qual vai ser o direcionamento econômico do governo. Isso gerou um ajuste significativo nos preços dos ativos." CONTINUA DEPOIS DA PUBLICIDADE CONTINUA DEPOIS DA PUBLICIDADE Bolsa apenas voltou para o cenário anterior Embora reconheça as preocupações do mercado com o fiscal, Moor avalia que parte da correção pode ter sido exagerada. Leia Também Antes da eleição muitos investidores passaram a trabalhar com um cenário mais favorável a uma vitória de Flávio Bolsonaro (PL), considerado por parte do mercado como alguém com maior disposição para promover ajustes nas contas públicas. Com o resultado diferente do esperado, os preços simplesmente retornaram ao ponto em que estavam meses atrás. "Talvez o mercado de capitais tenha antecipado um pouco uma possível mudança de governo. Houve um ajuste de valor depois disso, talvez até exagerado. Agora as coisas estão se reprecificando." CONTINUA DEPOIS DA PUBLICIDADE CONTINUA DEPOIS DA PUBLICIDADE Questionado se os ativos caíram demais, Moor afirmou que a bolsa apenas voltou a precificar um cenário que era considerado mais provável ainda em agosto. "Os preços se ajustaram para um cenário alternativo e, quando esse cenário não se concretizou, voltaram para o patamar anterior." A principal reação aconteceu na curva de juros. Para o executivo, a percepção de risco fiscal maior pressionou as taxas futuras. "Mas acredito que, quando o governo apresentar sua equipe econômica, o orçamento e suas diretrizes fiscais, boa parte dessa tensão pode diminuir." CONTINUA DEPOIS DA PUBLICIDADE CONTINUA DEPOIS DA PUBLICIDADE Segundo ele, o mercado aguarda principalmente a definição do ministro da Fazenda e a apresentação de um plano fiscal consistente. "Claro que vai depender dos nomes escolhidos, especialmente para a Fazenda, e do plano que será apresentado. No fim das contas, o mercado quer entender qual será o compromisso do governo com a questão fiscal." Discurso de Lula não trouxe as respostas que o mercado esperava Moor também comentou o pronunciamento de Lula em cadeia nacional no último domingo. Na avaliação dele, o discurso foi neutro e não trouxe elementos suficientes para reduzir as incertezas dos investidores. CONTINUA DEPOIS DA PUBLICIDADE CONTINUA DEPOIS DA PUBLICIDADE "Poderia ter sido pior. Ele fez um resumo da campanha e das prioridades do governo, mas não entrou nos detalhes que o mercado gostaria de ouvir." Segundo o executivo, a principal dúvida continua sendo a capacidade do governo de equilibrar sua agenda social com a responsabilidade fiscal. "O mercado quer mais clareza sobre isso." Ainda assim, ele acredita que o presidente sabe da necessidade de reconstruir a confiança do mercado. CONTINUA DEPOIS DA PUBLICIDADE CONTINUA DEPOIS DA PUBLICIDADE "Todos os economistas e bancos já apresentaram sugestões. O caminho mais simples seria sinalizar claramente compromisso com o controle fiscal. Isso ajudaria a aliviar a pressão sobre os juros e melhoraria o ambiente para investimentos." Nesta segunda-feira (09), o Ibovespa disparou 2%, também pegando carona com a recuperação das bolsa nos Estados Unidos. Estrangeiro pode voltar para a bolsa Apesar da recente onda de saídas da B3, o Bradesco BBI acredita que a tese de investimento em Brasil continua viva para o investidor estrangeiro. Segundo Moor, muitos gestores simplesmente aumentaram o caixa para aguardar mais visibilidade sobre os rumos da economia. Dependendo dos sinais emitidos pelo governo, esses recursos podem voltar para a bolsa. CONTINUA DEPOIS DA PUBLICIDADE CONTINUA DEPOIS DA PUBLICIDADE "A gente está apostando nisso hoje. Mas ele também está esperando para ver qual é o cenário." O executivo destaca que tanto investidores de longo prazo quanto fundos mais táticos seguem monitorando o país. "O hedge fund vai sempre existir. Ele é oportunista." "Num ambiente em que o investidor consegue enxergar qual é o cenário de juros, de câmbio e de crescimento, esse fluxo pode voltar." Enquanto IPOs esperam, M&A continua voando Se o mercado aguarda melhores condições para ofertas de ações, o mesmo não pode ser dito para fusões e aquisições. CONTINUA DEPOIS DA PUBLICIDADE CONTINUA DEPOIS DA PUBLICIDADE Segundo Moor, a área de M&A segue bastante aquecida, com operações em infraestrutura, saneamento, infraestrutura digital, petróleo, mineração e commodities agrícolas. "O M&A está voando. Está indo super bem." Já os IPOs continuam dependentes de uma queda mais consistente dos juros. Segundo o executivo, com a Selic terminal projetada pelo Bradesco em 12,75% no fim do próximo ano, o mercado acionário teria capacidade para absorver apenas um número limitado de ofertas, sobretudo follow-ons de empresas já listadas. CONTINUA DEPOIS DA PUBLICIDADE CONTINUA DEPOIS DA PUBLICIDADE "Se ficar nesse cenário, talvez a gente veja algo parecido com este ano, algo em torno de dez operações." Por outro lado, uma melhora mais significativa nas expectativas para os juros poderia reabrir a janela para um número maior de emissões. "Se houver uma sinalização muito transformacional e a curva voltar a apontar para juros mais baixos, aí talvez você tenha o dobro disso." Na prática, a reabertura do mercado de IPOs exige mais do que a simples queda da Selic. Os investidores precisam recuperar a confiança para apostar novamente em empresas de maior risco e crescimento, conhecidas no mercado como papéis de "high beta". CONTINUA DEPOIS DA PUBLICIDADE CONTINUA DEPOIS DA PUBLICIDADE "Se a taxa estivesse em um dígito, você conseguiria abrir espaço para uma outra leva de empresas. Companhias menores, que precisam de crescimento e de apetite por risco", afirmou. Por enquanto, a avaliação do Bradesco BBI é que o mercado continuará privilegiando companhias consideradas mais defensivas, como bancos, empresas de energia e infraestrutura, enquanto aguarda definições sobre os rumos fiscais do governo Lula. CONTINUA DEPOIS DA PUBLICIDADE CONTINUA DEPOIS DA PUBLICIDADE
Gringo saca R$ 8 bi da B3 após eleição: o gatilho fiscal que falta
A sangria de capital estrangeiro na B3 desde a eleição presidencial já passa de R$ 8 bilhões, incluindo um único pregão com resgate de R$ 2,85 bilhões. O dado chama atenção porque convive com um saldo anual ainda positivo: R$ 40,1 bilhões de entrada líquida de estrangeiros em 2026 até o fim de outubro. Para André Moor, head de investment banking do Bradesco BBI, o retorno do gringo depende de sinais concretos vindos de Brasília sobre a condução da política fiscal. Moor apresentou essa leitura em almoço com jornalistas na segunda-feira, 9 de novembro, o mesmo dia em que o mercado digeria o mau humor do Ibovespa com o resultado das urnas. O executivo do Bradesco BBI trabalha com a hipótese de que o capital externo volte a apostar no Brasil em algum momento — mas não antes de reduzir o grau de incerteza que hoje o mantém fora. O gatilho está na política fiscal, não no Ibovespa A avaliação de Moor é que o investidor de fora não está discutindo preço de ação, e sim o rumo das contas públicas. O aporte externo tende a reaparecer quando houver sinalização mais nítida sobre como o governo Lula pretende conduzir a política fiscal — hoje o principal ponto de dúvida na mesa de renda variável. O segundo item dessa agenda é a escolha do novo ministro da Fazenda, que deve ser anunciada até o fim do ano. A indefinição do nome mantém o mercado em compasso de espera e adia decisões de alocação que envolvem prazo e risco de país, não apenas múltiplos de ações. Três nomes circulam entre as especulações do mercado: o ex-governador do Piauí Rafael Fonteles, o vice-presidente Geraldo Alckmin e o economista-chefe do BTG Pactual, Mansueto Almeida. Nenhum deles tem anúncio confirmado. Oportunista e estrutural esperam a mesma porta abrir Moor separa o fluxo externo em dois perfis. O investidor estrutural é aquele que monta posição pensando em ciclos longos e na economia real por trás da Bolsa. O oportunista, por sua vez, usa quedas de preço para ampliar posições e não precisa de convicção de longo prazo para comprar. Segundo o executivo do Bradesco BBI, os dois grupos têm espaço para voltar ao mercado brasileiro. O hedge fund — estrutura que mistura posições compradas e vendidas para lucrar com distorções de preço, em vez de apostar apenas na alta — não desaparece nesse intervalo: segue atuando de forma oportunista, ainda que com tamanho menor. R$ 40,1 bilhões no ano, R$ 8 bilhões de saída no fim O contraste entre estoque e direção do fluxo é o dado mais revelador do noticiário. Confira: Métrica Valor Entrada líquida de estrangeiros na B3 em 2026 (até fim de outubro) R$ 40,1 bilhões Resgates acumulados após a eleição presidencial acima de R$ 8 bilhões Maior saída registrada em uma única sessão R$ 2,85 bilhões O saldo anual mede o estoque acumulado ao longo do ano; os resgates recentes medem a direção do fluxo a partir de um evento específico, a eleição. Lidos em conjunto, os dois números mostram um gringo que não abandonou a Bolsa brasileira, mas reduziu exposição justamente na janela de maior incerteza institucional. O que o fluxo externo muda para quem tem ações O capital estrangeiro responde por parcela relevante da liquidez da B3. Quando esse fluxo desacelera, papéis de maior beta — aqueles que oscilam mais do que a média do índice — tendem a sofrer mais nas quedas e a reagir com mais força quando o dinheiro volta. É um canal de transmissão que atinge a carteira do investidor pessoa física sem que ele perceba, via volatilidade e formação de preço. Historicamente, a definição de nomes para a equipe econômica costuma funcionar como catalisador de reavaliação de risco. A ressalva é que o mercado já precifica parte dessa expectativa antes do anúncio, o que costuma reduzir o efeito depois que a decisão se torna pública. A agenda que o investidor deve monitorar O primeiro marco é o anúncio do novo ministro da Fazenda, previsto para ocorrer até o fim de 2026. O segundo é a sinalização fiscal que vier junto com o nome — não apenas a escolha em si, mas o grau de comprometimento com a trajetória das contas públicas que o futuro ministro levará ao discurso de posse. Esses dois elementos ajudam a explicar por que o resultado das urnas não foi suficiente para destravar o fluxo estrangeiro. A eleição encerrou a disputa política, mas deixou em aberto a variável que o capital externo trata como decisiva: a política fiscal dos próximos anos. Enquanto essa resposta não vier, o saldo positivo de R$ 40,1 bilhões de 2026 segue como retrato do passado recente, e não como garantia de que a entrada de recursos continuará no mesmo ritmo.
Perguntas Frequentes sobre MRCK34
Qual é a cotação de MRCK34 hoje na B3?
Quanto a MRCK34 paga de dividendos (Dividend Yield)?
Como calcular o Preço Teto de MRCK34 pelo Método Barsi e Décio Bazin?
O que significam os indicadores fundamentalistas P/L e P/VP de MRCK34?
Fonte de Dados Oficiais & Transparência
Informações de cotações e demonstrações financeiras sincronizadas com dados públicos da B3 e CVM.
Aviso Legal: Os dados e ferramentas disponibilizados pelo Cotações Hoje têm propósito exclusivamente informativo e educacional, não constituindo recomendação de investimento.